
Расчеты в Excel Постоянные затраты (расходы). Формула. Пример расчета в Excel
Расскажем про постоянные затраты предприятия: какой экономический смысл несет данный показатель, как его использовать и анализировать.
Издержки предприятия представляют собой сумму средств, направленную на осуществление деятельности компании. Затраты классифицируются по нескольким признакам, например, по объему производства. В таком случае их делят на переменные, постоянные и общие.
Понятие «издержки» знакомо каждому предприятию. Без них нельзя произвести продукцию, а соответственно, и получить прибыль. Но для того, чтобы увеличить доход, необходимо регулярно анализировать затраты и управлять ими. А это невозможно без правильной классификации доходов и расходов компании.
- Что это, формулы и примеры расчета
- Общие затраты
- График постоянных затрат
- Пример расчета постоянных и переменных издержек в таблице
- Что такое постоянные издержки
- Что является постоянными издержками на указанном примере
- Выводы на основании расчетов
- Как выяснить, почему со временем происходит изменение затрат
- Понятие издержек фирмы
- Что такое переменные издержки
- Виды
- Как определить понятие постоянные издержки (что это за затраты, на что)
- Пути сокращения затрат предприятия
- Что входит в переменные траты
- Меры на случай кризиса
- Постоянные, переменные
- Что относят к постоянным затратам
- Издержки, называемые переменными
- Совокупные расходы компании
- Готовые решения для всех направлений
- Постоянные затраты в балансе предприятия
- Сущность термина
- Что входит в постоянные издержки
- Отражение в бухгалтерии
- Как рассчитать средние переменные издержки
- Формула расчета постоянных затрат/издержек
- Издержки предприятия
- Постоянные затраты и точка безубыточности предприятия
- Отражение в бухгалтерской отчетности
- Какие издержки относятся к постоянным и переменным
- Как сократить постоянные издержки или перевести их в переменные
- Анализ и планирование
- Формулы расчета издержек
- График переменных издержек
- Анализ и составление плана
- Пример издержек компании
- Классифицируем затраты предприятия
- Постоянные затраты. Определение
- Методика определения постоянных и переменных издержек
- Формула для расчета постоянных затрат
- Формула для вычисления переменных расходов
- Формула для расчета валовых издержек
- Как рассчитать средние постоянные издержки
- Классификация издержек фирмы
- Постоянные и переменные
- Косвенные и прямые
- Непроизводственные и производственные
- Бухгалтерские и экономические
- Пример экономических издержек
- Возвратные и невозвратные
- Эффективные и релевантные
- Для чего управлять издержками
- Два метода расчета затрат на предприятии
Что это, формулы и примеры расчета
Повысить прибыль можно двумя способами: увеличить выручку и сократить расходы. Управление затратами — это поиск возможностей для уменьшения издержек без ущерба для выручки. Чтобы эффективно управлять расходами, важно разделить их на постоянные и переменные. Расскажем, как это сделать, приведем формулы, графики и примеры.
Общие затраты
Это сумма постоянных и переменных расходов. Она позволяет найти полную себестоимость единицы продукции по следующей формуле:
Снова обратимся к ООО «Бетон» из примеров 1 и 2. Показатели за первое полугодие приведены в табл.
Показатели ООО «Бетон» в январе — июне
Находим, что полная себестоимость одного килограмма смеси составляет 3,5 руб. (1,5 + 2).
Если суммировать два основных направления расходов, то получится вот такой график:
На нем VC – это временные, FC – это фиксированные, а TC – это совокупные. И все вместе они в итоге зависят от объемов производимой продукции (оказываемых услуг) и от стоимости расходных материалов. Наиболее часто на предприятии оценивается именно этот совокупный показатель.
Вне зависимости от сферы деятельности любой бизнес связан с затратами. Одни из них предприниматель вносит единовременно, а другие терпит постоянно. В целом такие траты могут расходоваться как на материальные факторы производства (например, закупка оборудования), так и на использование этих средств (различные услуги, заработная плата сотрудникам). В любом случае необходимо эти расходы учитывать, записывать их при ежемесячных отчетах. В статье мы дадим определение постоянных и переменных издержек производства, расскажем, что это такое в экономике на реальных примерах.
График постоянных затрат
Важно
Постоянные затраты остаются неизменными только в относительно коротком промежутке времени. В долгосрочном периоде они могут меняться из-за колебаний товарооборота. При существенном снижении объема производства приходится отказываться от части площадей и сокращать персонал, в том числе сотрудников на окладе. А это ведет к снижению трат.
Пример расчета постоянных и переменных издержек в таблице
Небольшое и относительно новое текстильное производство получило государственный заказ – до 5 000 единиц товаров (скажем, медицинские халаты). Работая преимущественно над данным проектом, у фирмы имеются следующие затраты:
Исходя из этих данных, будем вести дальнейшие подсчеты.
Что такое постоянные издержки
Это расходы, которые не зависят от количества выпущенной продукции (оказанных услуг). И даже если организация вообще ничего не производит, ей приходится нести постоянные затраты. К ним, в частности, относятся:
Что является постоянными издержками на указанном примере
В экономической литературе данный показатель прописывают буквами FC (мы уже использовали это сокращение выше при составлении графика). Применим и теперь:
FC = 50*12 + 48 + 84 + 500 = 1 232 тысячи в год.
Выведем среднее значение в зависимости на количество единиц продукции:
AFC = 1 232 000 / 5 000 = 246,4 рубля уходит на 1 халат.
Теперь посчитаем переменные расходы (стоимость материалов, оклад работников цеха, электричество):
VC = 200 + 360 + 18,5*12 = 782 тысячи в год.
Среднее значение (AVC) = 783 000 / 5 000 = 156,4 рубля на 1 у.е.
TC – это общие издержки, исчисляются путем сложения. В результате мы получаем 20 140 тыс в год или 402 рубля 80 копеек за один халат.
Выводы на основании расчетов
Если вложить это значение в себестоимость и сделать надбавку 20-30%, то доход предприятия можно назвать стабильным. Отметим, что в этом примере не учитывается брак (это минимальное значение) и транспортировка, то есть предполагается, что доставка и отгрузка – за счет принимающей стороны.
Как выяснить, почему со временем происходит изменение затрат
Пока в этом случае постоянные расходы выше, чем переменные. Это объясняется тем, что бизнес новый, пока есть кредит, а также пока небольшой оборот. С выходом на увеличенное количество заказов будет происходить обратный процесс – VC станет выше, чем FC.
Чтобы следить за переменными, нужно:
Только всесторонний анализ поможет определить настоящие причины спада или роста расходов.
Понятие издержек фирмы
Издержками принято считать все затраты фирмы, которые она несет в процессе осуществления финансово-хозяйственной деятельности. В состав расходов включают траты:
Анализ издержек проводится с целью изучения эффективности использования финансов и выявления резервов. Однако, прежде чем проводить исследование, важно классифицировать затраты по различным признакам.
Что такое переменные издержки
Это затраты, итоговая величина которых зависит от количества выпущенной продукции. Чем больше объем производства, тем выше сумма таких издержек.
Приведем наиболее значимые составляющие переменных издержек:
Виды
Проводя классификацию всех материальных потерь на предприятии, в экономике принято в первую очередь подразделять их на:
Экономические в свою очередь делятся на:
Именно внешние затраты, в свою очередь, делятся на две основные категории. Иногда классификацию представляют так:
Дадим краткие определения и приведем примеры.
Как определить понятие постоянные издержки (что это за затраты, на что)
Если коротко – это то, что затрачивается независимо от производственных объемов. Их приходится оплачивать, даже если цех простаивает, работники бастуют, а ближайшая электростанция, обеспечивающая ваш офис, на сутки вас обесточила.
Графически эта статья расходов будет выглядеть как прямая линия:
Многие бизнес-консультанты настойчиво привлекают к превращению непрерывных расходов в переменные. Как это сделать – вместо штатного бухгалтера пользоваться услугами аутсорсинговой компании, например.
Предположим, что бизнесмен взял в банке ссуду. Он обязуется выплачивать ежемесячно по N тысяч рублей. И даже если оборот продукции сильно упал, то выплата в месяц остается прежней. Способ сделать данную статью расходов более «удобной» и зависящий от производства – вместо кредита рассмотреть варианты инвестиций. Тогда инвестор будет вкладывать деньги в развитие дела и получать процент с дохода. А если прибыли нет – то и платить ничего не нужно.
Они имеют прямую зависимость (могут как увеличиваться, так и уменьшаться) от производственных объемов. То есть чтобы увеличить производство товара, необходимо использовать больше сырья.
Интересно, что в начале бизнеса обычно зависимость прямая – количество выпускаемой продукции буквально диктует величину затрат. Затем эта пропорция становится мягче (для производителя), потому что он учится экономить и более выгодно использовать ресурсы.
Интересно рассмотреть эту зависимость в связи с текущей тенденцией на введение маркировки на многие категории товаров. Сейчас она уже активно применяется для регулирования оборота алкогольной продукции, табака, лекарственных средств. Чем больше компания выпускает сигаретных пачек, тем в большем объеме нужно заказывать маркировочные коды.
Если рассматривать вопрос маркировки товаров с точки зрения затрат, то постоянными здесь будут расходы, которые будут единовременно потрачены на покупку оборудования (сканеров, онлайн-касс) и ПО. Как сэкономить в этом случае – обратиться в компанию «Клеверенс». Мы поможем подобрать вариант для решения задач именно вашего индивидуального предприятия.
Пути сокращения затрат предприятия
В процессе анализа переменных, постоянных и валовых затрат предприятия может быть выявлен переизбыток расходов. В таком случае, чтобы не получить убыток, компании придется повышать отпускную цену на товары. Однако можно попытаться сократить затраты.
Например, сменить поставщика сырья и МПЗ, либо договориться о более выгодных условиях поставки. Это приведет к снижению затрат на приобретение производственных запасов.
В качестве другого варианта можно рассмотреть приобретение модернизированного оборудования. Данный вид снижения расходов считается затратным, но высокоэффективным.
Также можно снизить уровень оплаты труда. Но к такому методу прибегать не рекомендуется. Все дело в том, что падение заработной платы может отразиться на выработке.
Если процесс производства происходит в арендованном помещении, можно попытаться договориться с арендодателем о снижении арендной платы.
Что входит в переменные траты
Наиболее весомыми являются:
Меры на случай кризиса
Одним из распространенных способов минимизировать издержки в период переломного момента (экономический упадок, падение покупаемости, появление конкурентов) является сокращение штата. Но прежде чем прибегать к этому крайнему методу, стоит проверить остальные возможности. Например, вы можете сменить поставщика, найти инвестора или перевести часть персонала на оклад в зависимости от процента продаж.
Постоянные, переменные
Переменными и постоянными тратами фирмы называют затраты компании на изготовление продукции в один производственный цикл. К первым относятся расходы, которые остаются относительно неизменными, а вторые напрямую зависят от выработки.
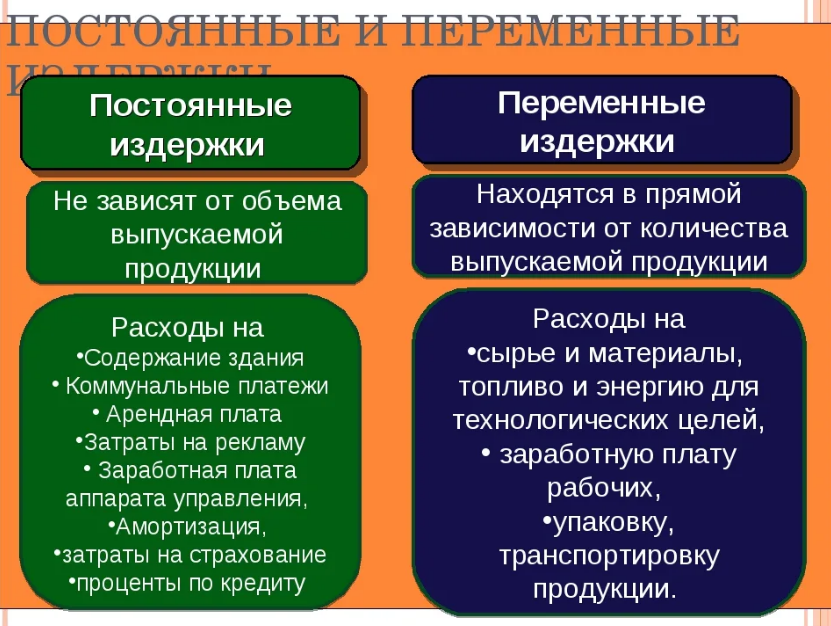
Сложность классификации издержек на постоянные и переменные заключается в том, что одни и те же виды расходов могут относиться как к первой, так и ко второй группе. Например, затраты на оплату труда считаются переменными, так как напрямую зависят от объема выпущенной продукции. Однако сотрудники административного комплекса получают оклад, и их заработная плата не зависит от выработки. В таком случае оплата труда относится к постоянным издержкам.
Важно! Классифицировать затраты на переменные и постоянные можно лишь в течение короткого периода, так как со временем один вид издержек может быть переквалифицирован в другой.
Что относят к постоянным затратам
Постоянными издержками называют производственные затраты, которые во время одного производственного цикла остаются неизменными. К ним относят следующие затраты:
Также в состав постоянных издержек можно включить уплату процентов по займам и кредитам.
Издержки, называемые переменными
Переменными издержками называют постоянно меняющиеся затраты компании на изготовление продукции в течение одного производственного цикла. В их состав входят:
Таким образом, к переменным издержкам относят все затраты на производство продукции, которые напрямую влияют на выработку.
Совокупные расходы компании
Общие (совокупные) издержки – это все затраты на производство продукции, включая переменные и постоянные. По-другому их называют валовыми.
Как правило, расходы отражаются в отчете о финансовых результатах. Однако там можно просмотреть лишь совокупный размер затрат компании. Чтобы понять, сколько предприятие потратило на производство, нужно найти объем издержек на единицу продукции.
Готовые решения для всех направлений
Ускорьте работу сотрудников склада при помощи мобильной автоматизации. Навсегда устраните ошибки при приёмке, отгрузке, инвентаризации и перемещении товара.
Мобильность, точность и скорость пересчёта товара в торговом зале и на складе, позволят вам не потерять дни продаж во время проведения инвентаризации и при приёмке товара.
Обязательная маркировка товаров — это возможность для каждой организации на 100% исключить приёмку на свой склад контрафактного товара и отследить цепочку поставок от производителя
Скорость, точность приёмки и отгрузки товаров на складе — краеугольный камень в E-commerce бизнесе. Начни использовать современные, более эффективные мобильные инструменты.
Повысьте точность учета имущества организации, уровень контроля сохранности и перемещения каждой единицы. Мобильный учет снизит вероятность краж и естественных потерь.
Повысьте эффективность деятельности производственного предприятия за счет внедрения мобильной автоматизации для учёта товарно-материальных ценностей.
Первое в России готовое решение для учёта товара по RFID-меткам на каждом из этапов цепочки поставок.
Исключи ошибки сопоставления и считывания акцизных марок алкогольной продукции при помощи мобильных инструментов учёта.
Получение сертифицированного статуса партнёра «Клеверенс» позволит вашей компании выйти на новый уровень решения задач на предприятиях ваших клиентов.
Используй современные мобильные инструменты для проведения инвентаризации товара. Повысь скорость и точность бизнес-процесса.
Показать все решения
Постоянные затраты в балансе предприятия
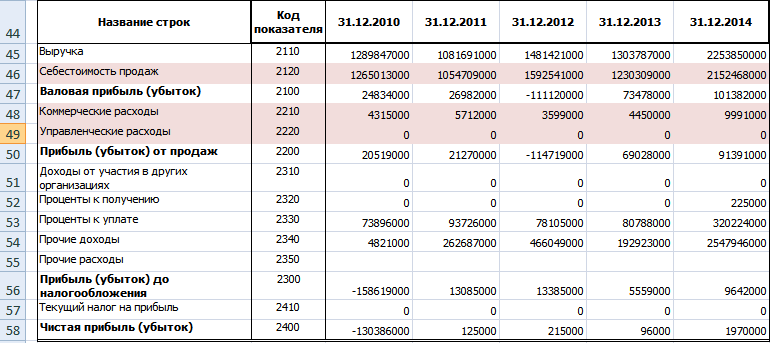
Так как понятия постоянные и переменные затраты предприятия относятся к управленческому учету, то строк в балансе с такими названиями нет. В бухгалтерском учете (и налоговом учете) используют понятия косвенные и прямые затраты.
В общем случае к постоянным затратам можно отнести строки баланса:
- Себестоимость проданных товаров – 2120;
- Коммерческие расходы – 2210;
- Управленческие (общехозяйственные) – 2220.
На рисунке ниже представлен баланс ОАО «Сургутнефтехим», как мы видим, постоянные издержки изменяются каждый год. Модель постоянных затрат – это чисто экономическая модель, и она может быть использована в краткосрочном периоде, когда выручка и объем производства изменяются линейно и закономерно.
Возьмем другой пример – ОАО «АЛРОСА» и посмотрим на динамику изменения условно-постоянных затрат. На рисунке ниже показан характер изменения затрат с 2001 по 2010 год. Можно заметить, что затраты не были постоянны на протяжении 10 лет. Самые устойчивые затраты на протяжении всего периода были коммерческие расходы. Остальные расходы так или иначе изменялись.
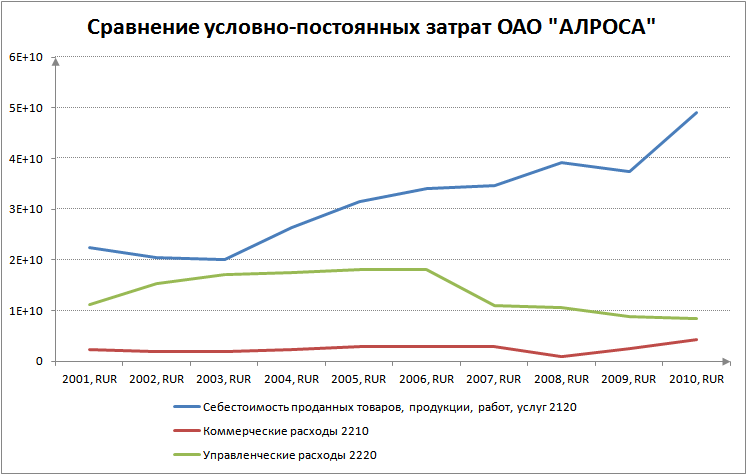
Постоянные затраты представляют собой издержки, которые не меняются от объема производства предприятия. Данный вид издержек применяется в управленческом учете для расчета общих издержек и определения уровня безубыточности предприятия. Так как предприятие действует в постоянно изменяющейся внешней среде, то постоянные издержки в долгосрочном периоде тоже изменяются и поэтому их на практике чаще называют условно-постоянные затраты.
Сущность термина
Любой бизнес предполагает потребление разного рода ресурсов – это временные (человеческие), материалы, сырье, а также электроэнергия, вода и прочие коммунальные услуги. Отдельно также стоит отметить амортизацию техники и производственного оборудования. После прохождения всего цикла, товарооборота при хорошем раскладе бизнес должен окупаться. То есть выручка, полученная фирмой, покрывает расходы, понесенные в ходе производства. Именно это обуславливает два основных правила успешного предприятия:
Дадим определение: постоянные и переменные издержки предприятия – это стоимостный, денежный эквивалент на разного типа ресурсы в ходе деятельности.
Экономика предполагает, что на уровне бизнеса затраты зависят и основываются на двух параметрах:
Но производители всеми силами стараются минимизировать затраты, а значит, ищут других поставщиков, делают определенную ресурсную «подушку безопасности», а также рассматривают альтернативные рынки, находят более недорогие варианты и автоматизируют бизнес-процессы.
Что входит в постоянные издержки
Самыми распространенными позициями в этом случае являются:
Отражение в бухгалтерии
Бухгалтер подготавливает отчеты о финансовых результатах отчетного периода по форме №2. В нем нет разделения по графам, как в нашей статье, здесь указывается только то, прямой или косвенный этот расход.
В статье мы рассказали про виды издержек – постоянные и переменные на реальных примерах, привели таблицу для расчетов. Будьте внимательны к своему бизнесу.
Как рассчитать средние переменные издержки
Средний показатель позволяет понять, сколько переменных затрат содержит товарная единица. Его считают по формуле:
Обратимся к ООО «Бетон» из примера 1. Мы помним, что в первом полугодии организация изготовила 800 000 кг смесей. При этом переменные расходы в январе — июне составили 1,6 млн руб.
Средние переменные затраты в полугодии равны 2 руб. на 1 кг смеси (1,6 млн руб. / 800 000 кг).
Формула расчета постоянных затрат/издержек
В таблице ниже приводятся возможные постоянные издержки. Для того чтобы лучше понять постоянные издержки сравним их между собой.
Переменные затраты = Затраты на сырье + Материалы + Электроэнергия + Топливо + Бонусная часть З/П;
Общие затраты = Постоянные затраты + Переменные затраты.
Следует заметить, что постоянные затраты не являются всегда постоянными, ведь предприятие при развитии своих мощностей может увеличивать производственные площади, количество персонала и т.д. В результате постоянные издержки тоже будут меняться, поэтому теоретики управленческого учета называют их (условно-постоянные издержки). Аналогично и для переменных издержек – условно переменные издержки.
Пример расчета постоянных затрат на предприятии в Excel
Покажем наглядно различия между постоянными и переменными издержками. Для этого в Excel заполним столбцы с «объемом производства», «постоянными затратами», «переменными затратами» и «общими затратами».
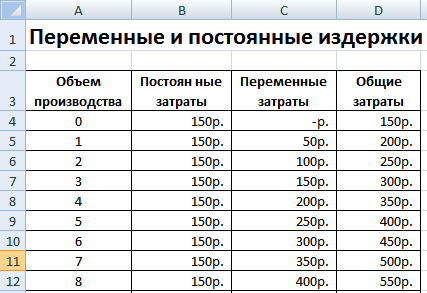
Ниже представлен график сравнения данных затрат между собой. Как мы видим, при увеличении объема производства постоянные не меняются со временем, а переменные растут.
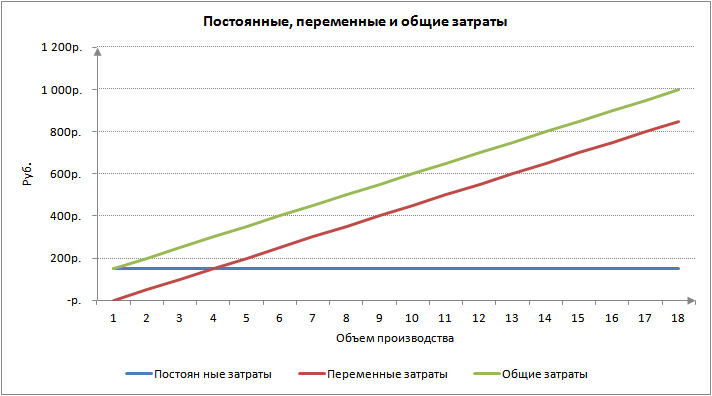
Постоянные издержки не изменяются только в краткосрочном периоде. В долгосрочной перспективе любые издержки становятся переменными зачастую из-за воздействия внешних экономических факторов.
ООО «Лес-Комплект» запустило новую производственную линию по изготовлению оцилиндрованного бревна. В ближайший год выпущено 300 тыс. м3. Издержки компании представлены в таблице.
Всего за год на производство новой продукции предприятие потратило 5490,6 тыс. рублей.
К постоянным затратам ООО «Лес-Комплект» на производство оцилиндрованного бревна в течение года относим:
Чтобы определить общее значение постоянных издержек, необходимо просто сложить все виды затрат:
500 тыс. руб. + 240 тыс. руб. + 41,6 тыс. руб. + 45 тыс. руб. + 2400 тыс. руб. = 3226,6 тыс. руб.
Для вычисления среднего показателя постоянных затрат необходимо найти отношение суммы расходов к количеству произведенной продукции:
3226,6 тыс. руб. / 300 тыс. м3 = 10,75 тыс. рублей – постоянные издержки на производство 1 м3 оцилиндрованного бревна.
Доля постоянных затрат в совокупном объеме издержек составит:
3226,6 / 5490,6 * 100 = 58,76%.
К переменным затратам ООО «Лес-Комплект» на производство оцилиндрованного бревна в течение года относим:
Чтобы определить общее значение переменных издержек, необходимо просто сложить все виды затрат:
144 тыс. руб. + 320 тыс. руб. + 1800 тыс. руб. = 2264 тыс. руб.
Для вычисления среднего показателя переменных затрат необходимо найти отношение суммы расходов к количеству произведенной продукции:
2264 тыс. руб. / 300 тыс. м3 = 7,55 тыс. руб. – переменные издержки на производство 1 м3 оцилиндрованного бревна.
Доля переменных затрат в совокупном объеме издержек составит:
2264 тыс. руб. / 5490,6 тыс. руб. * 100 = 41,24%.
Для вычисления валовых издержек все затраты на производство продукции складываются:
500 тыс. руб. + 240 тыс. руб. + 41,6 тыс. руб. + 45 тыс. руб. + 2400 тыс. руб. + 144 тыс. руб. + 320 тыс. руб. + 1800 тыс. руб. = 5490,6 тыс. руб.
Чтобы рассчитать валовые затраты на единицу продукции, найдем отношение между расходами и количеством выпущенного товара:
5490,6 тыс. руб. / 300 тыс. м3 = 18,3 тыс. рублей – всего израсходовано на производство продукции.
Издержки предприятия
Издержки предприятия в общем смысле слова обозначают все затраты фирмы, связанные с ее функционированием. Расходы компании классифицируют по различным признакам. Например, предприятие может тратить деньги на:
Одним из признаков классификации затрат предприятия является объем производства. В таком случае издержки делят на переменные, постоянные и валовые.
Постоянные затраты и точка безубыточности предприятия
Переменные затраты являются частью модели точки безубыточности. Как мы определили ранее, постоянные издержки не зависят от объема производства/реализации и при увеличении объема выпуска предприятие достигнет такого состояния, когда прибыль от проданной продукции будет покрывать переменные и постоянные затраты. Такое состояние называется точкой безубыточности или критической точкой, когда предприятие переходит на самоокупаемость. Данную точку рассчитывают для того чтобы спрогнозировать и проанализировать следующие показатели:
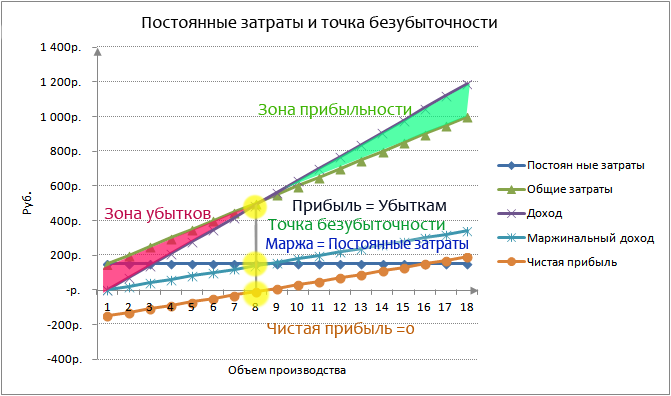
Маржинальная прибыль (доход) в точке безубыточности совпадает с постоянными затратами предприятия. Отечественные экономисты чаще вместо маржинальной прибыли используют термин валовый доход. Чем больше маржинальная прибыль перекрывает постоянные затраты, тем выше рентабельность предприятия. Более подробно изучить точку безубыточности вы можете в статье «Точка безубыточности. Графики и пример расчета модели в Excel. Достоинства и недостатки«.
Отражение в бухгалтерской отчетности
Компания делит издержки на постоянные и переменные только для целей управленческого учета. В положениях по бухучету такого распределения нет.
В отчете о финансовых результатах расходы делят на себестоимость проданных товаров (работ, услуг), коммерческие затраты, управленческие затраты и прочие издержки (п.21 ПБУ 10/99 «Расходы организации»).
Какие из перечисленных категорий трат являются переменными, а какие постоянными — зависит от особенностей бизнеса. Обычно себестоимость — это переменные расходы. Коммерческие, управленческие и прочие затраты могут быть частично переменными, а частично постоянными.
Елена Маврицкая, ведущий эксперт, главбух с 10-летним стажем
Материал предоставлен порталом «Бухонлайн»
Какие издержки относятся к постоянным и переменным
Когда у производителя появляются затраты, то они непосредственным образом сказываются на всей стоимости производственного процесса, а значит, и на себестоимости итогового продукта (услуги). Именно в зависимости от этого производят данную классификацию.
Бесперебойные – это те, что практически не от чего не зависят. На них не влияет то, какого объема партия в этом месяце, а какого – в следующем. Ценник на них обычно фиксированный. Оплата производится ежемесячно или ежеквартально, ежегодно – в зависимости от конкретной разновидности. И оплачивать такие расходы нужно в любой ситуации, даже если предприятие по какой-либо причине временно прекратило свою деятельность.
Постоянные издержки включают:
Переменные же издержки так или иначе прямо зависят от того, какой объем работ проделан (количество товаров выпущено, услуг оказано), а также от размера расходов на ресурсы. Влияет на них также ассортимент. Вот какими они могут быть:
Если представить совокупность этих расходов как график, то он будет выглядеть так:
То есть предполагается рост затрат в зависимости от производства. Соответственно, растут и доходы.
Интересная особенность заключается в том, что и постоянные, и переменные издержки фирмы (это по приведенным примерам выше) представляют собой непостоянные в долгосрочной перспективе. То есть такое разграничение строгое можно провести только на несколько месяцев, максимум – лет (краткосрочные прогнозы). А в масштабе одного и более десятилетий все затраты – переменные.
Как сократить постоянные издержки или перевести их в переменные
Есть ряд способов, позволяющих оптимизировать расходы и их структуру. Расскажем о наиболее действенных.
Анализ и планирование
Чтобы спрогнозировать величину издержек в будущем, необходимо проанализировать настоящее положение дел. При этом следует учесть ряд моментов.
Во-первых, расходы лучше рассматривать отдельно для каждого вида деятельности (проекта, направления бизнеса и т.д.), чтобы выявить тот, где издержки максимальны и минимальны. Статьи затрат, относящиеся ко всем направлениям, распределять пропорционально выбранной величине: товарообороту, количеству персонала, площади здания и т.д. Принцип распределения закрепить в учетной политике компании.
Во-вторых, постоянные расходы учитывать по каждому филиалу (торговой точке). Это позволит увидеть, где требуется оптимизация.
В-третьих, помнить «золотое правило»: устойчивость бизнеса достигается увеличением доли переменных издержек и уменьшением доли постоянных издержек в сумме общих расходов фирмы.
Формулы расчета издержек
Чаще всего, вычисление издержек производится путем сложения всех затрат или по группе классификации. Однако некоторые расходы в денежном выражении определить невозможно. В таком случае используют специальные формулы.
Возможным доходом называют прибыль, которую могла бы получить компания, если бы руководство приняло иное решение. Он определяется путем перемножения ранее существующих расценок на количество реализованного товара по иной цене.
Средне-постоянными и средне-переменными издержками называют затраты предприятия на производство единицы продукции.
Предельными расходами называют траты на изготовление дополнительной продукции. Они показывают, насколько вырастет объем производства при увеличении издержек на приобретение сырья и материалов.
График переменных издержек
Анализ и составление плана
Вне зависимости от того, какой величины ваш бизнес, необходимо производить планирование – на месяц, год и более долгий период. Это нужно, чтобы:
Что нужно для этого сделать? В первую очередь провести анализ – инвентаризировать все статьи расходов, упорядочить их, проанализировать необходимость и возможность введения изменений.
Помните, что от того, какие категории вы корректируете, может зависеть качество продукта (если экономить на материалах) или его популярность (сокращение рекламы, например).
Пример издержек компании
Аграрное предприятие по производству зерновых культур в 2020 году выпустило 1000 тонн продукции. Известно, что за год предприятие потратило:
Компании предложили приобрести всю продукцию по 18 рублей за 1 кг, но руководитель отказался заключать контракт. В итоге, зерновые культуры были проданы по цене 13 рублей за 1 кг. Таким образом, прибыль предприятия составила 13 руб./кг * 1000 тонн = 13 млн. руб.
Классифицируем затраты предприятия
Издержки на приобретение семян можно назвать прямыми, производственными, бухгалтерскими, возвратными и эффективными.
Траты на аренду земли являются постоянными, прямыми, производственными, контролируемыми.
Обслуживание техники больше относится к производственным и бухгалтерским издержкам. Та часть расходов, которая пошла на выплату заработной платы работникам производства, является прямыми, производственными, бухгалтерскими, возвратными и релевантными тратами.
Оплата труда бухгалтера и вознаграждение руководителю компании входит в число непроизводственных и косвенных расходов.
Еще мы знаем о том, что компании предлагали заключить более выгодный контракт, а это значит, что образовалась упущенная выгода или экономические издержки. Чтобы их рассчитать, необходимо воспользоваться формулой:
УВ (ЭД) = Вд – Фд,
где Вд – возможный доход,
Фд – фактический доход,
УВ (ЭД) — упущенная выгода (экономический доход).
Возможный доход находится путем определение прибыли по предлагаемой цене:
18 руб./кг * 1000 тонн = 18 млн. руб.
18 млн. руб. – 13 млн. руб. = 5 млн. руб. – упущенная выгода или экономический доход.
Постоянные затраты. Определение
Постоянные затраты (англ. Fixed cost, FC, TFC или total fixed cost, аналог постоянные расходы, постоянные издержки) – это класс издержек предприятия, которые не связаны (не зависят) с объемом производства и продаж. В каждый момент времени они постоянны, независимо от характера деятельности. Постоянные издержки в совокупности с переменными, которые являются противоположностью постоянным, составляют общие издержки предприятия.
Методика определения постоянных и переменных издержек
Для выявления общего числа постоянных и переменных издержек достаточно их суммировать и классифицировать. Но для того, чтобы понять, сколько предприятие потратило на производство единицы продукции, нужно провести дополнительные вычисления при помощи формул.
Важно! Результат, полученный в ходе определения издержек на единицу произведенной продукции, называют средне-постоянными или средне-переменными издержками.
Формула для расчета постоянных затрат
Для вычисления постоянных затрат на единицу продукции используют следующую формулу:
СПЗ = Зп / Оп,
где СПЗ – средне-постоянные затраты;
Зп – постоянные издержки;
Оп – объем производства.
Таким образом, чтобы найти среднее значение постоянных затрат на производство продукции, необходимо сумму издержек поделить на объем производства.
Формула для вычисления переменных расходов
Для расчета переменных расходов на единицу продукции используют следующую формулу:
СПИ = Ип / Оп,
где СПИ – средне-переменные расходы;
Ип – сумма всех переменных издержек;
Важно! Для выявления доли переменных расходов на единицу продукции общий объем Ип делят не на количество изготовленных товаров, а на сумму всех расходов на производство.
Формула для расчета валовых издержек
Как уже было сказано выше, к валовым издержкам производства относят все затраты, включая переменные и постоянные издержки. Чтобы найти общие расходы, необходимо сложить два последних показателя.
ВИ = ПЗ + ПИ,
где ВИ – валовые расходы;
ПЗ – постоянные затраты;
Пи – переменные издержки.
Важно! Зачастую в выявлении значения валовых расходов нет необходимости, так как они отражены в отчете о финансовых результатах деятельности предприятия.
Для того, чтобы понять, сколько компания потратила на изготовление единицы продукции, валовые издержки делят на объем производства.
Как рассчитать средние постоянные издержки
Для целей управленческого учета нужно знать не только сумму постоянных издержек за период, но и средний показатель. Он равен:
ООО «Бетон» производит строительные смеси. В первом полугодии организация изготовила 800 000 кг смесей. Постоянные расходы «Бетона» в январе — июне составили 1,2 млн руб.
Средние постоянные затраты в полугодии равны 1,5 руб. на 1 кг смеси (1,2 млн руб. / 800 000 кг).
Классификация издержек фирмы
Получение дохода невозможно без затрат на производство. Однако для увеличения прибыли стоит подумать об оптимизации издержек. Чтобы понять, на чем можно сэкономить, а куда следует вложить больше средств, необходимо классифицировать все существующие расходы.

Постоянные и переменные
Издержки компании принято делить на постоянные и переменные. К первым относятся затраты, которые совершаются каждый отчетный период в неизменном выражении. Переменные расходы характеризуются тем, что их размер может меняться:
Полный перечень постоянных и переменных затрат напрямую зависит от сферы деятельности компании и производственного цикла.
Косвенные и прямые
Прямыми издержками называют расходы, которые непосредственно участвуют в производстве продукции, а к косвенным относят прочие затраты, которые осуществляются на предприятии в целом, но не связаны с изготовлением продукта.
Например, в компании по производству молочной продукции прямыми издержками признают покупку молока и выплату заработной платы рабочим цеха, а косвенными – траты на ремонт упаковочного станка или на обслуживание заводской столовой.
Непроизводственные и производственные
Производственные и непроизводственные издержки по своему значению тесно связаны с прямыми и косвенными. Первые принимают прямое участие в производстве продукта, а вторые не связаны с его изготовлением, но нужны для существования компании в целом.
К производственным затратам можно отнести расходы на:
К непроизводственным расходам относят затраты, связанные с:
Также, в число непроизводственных издержек можно включить траты, связанные с приобретением ценных бумаг и выплатой дивидендов.
Бухгалтерские и экономические
Бухгалтерские и экономические затраты еще называют явными и неявными. Все дело в том, что их классификация производится в зависимости от видимости затрат.
Бухгалтерскими расходами называют отрицательные финансовые операции, которые отражены в учете. Любой анализ покажет, когда и на что были потрачены деньги.
К экономическим или неявным затратам причисляют упущенную выгоду. То есть, это издержки, которых компания могла бы избежать, однако они случились.
Пример экономических издержек
Чтобы лучше понять, какие траты относят к экономическим, разберем ситуацию на примере аграрного предприятия, выращивающего зерно с целью дальнейшей его реализации. Как известно, зерно является биржевым продуктом, на стоимость которого оказывают влияние многие факторы, в том числе, волнения на бирже.
Допустим, что сегодня стоимость зерна упала до отметки в 14 рублей. Руководителем принято решение о приостановке реализации товара. Однако цены на продукцию продолжили падать. В конце концов, предприятие реализовало зерно по цене 12 рублей за кг.
При отражении операции в бухгалтерском учете убытка нет, так как, фактически, компания получила прибыль. Однако, с экономической точки зрения, если бы руководитель принял решение о продаже зерна несколько дней назад, когда его стоимость базировалась на отметке 14 рублей за кг, тогда бы размер дохода увеличился.
Разница между продажами по возможной цене и по реальной цене называют экономическими издержками или упущенной выгодой.
Важно! Экономические затраты имеют еще одно название. Зачастую их именуют альтернативными.
Возвратные и невозвратные
Названия возвратных и невозвратных издержек говорят сами за себя. Первыми называют затраты, которые могут возвратиться в виде прибыли, а ко вторым относят ту часть расходов, которая потрачена, можно сказать, впустую.
К возвратным издержкам относят:
К невозвратным затратам можно отнести:
В их число также включают расходы, связанные с запуском нового продукта, производство (а соответственно, и реализация) которого не удалось.
Эффективные и релевантные
Эффективные издержки – это затраты, которые в будущем принесут доход. Их можно связать с производственными, прямыми и постоянными расходами.
К неэффективным зачастую относят траты, которые возникли из-за следующих обстоятельств:
Характерной особенностью релевантных издержек является то, что на них можно повлиять. По-другому их называют контролируемыми затратами.
Для чего управлять издержками
Цель любого предприятия — увеличить свою прибыль. Добиваются этого двумя способами.
Управлять затратами — это значит находить возможности для сокращения затрат без ущерба для выручки.
Два метода расчета затрат на предприятии
При производстве продукции все затраты могу делиться на две группы по двум методам:
Следует помнить, что затраты предприятия одни, только анализ их может проходить по различным методам. На практике, постоянные затраты сильно пересекаются с таким понятием как косвенные издержки или накладные расходы. Как правило, первый метод анализа затрат используют в управленческом учете, а второй в бухгалтерском.


