

Журнал «Руководитель автономного учреждения» № 9/2016
С 1 января 2017 года зарплаты управленческого персонала учреждений должны увязываться с зарплатами остальных сотрудников и подчиняться предельным соотношениям, установленным органами-учредителями. Автономным учреждениям тоже предстоит исполнять новые требования.
Фото Бориса Мальцева, Клерк. Ру
С 1 января 2017 года зарплаты управленческого персонала государственных и муниципальных учреждений должны увязываться со среднемесячной зарплатой остальных сотрудников и подчиняться предельным соотношениям, установленным органами-учредителями. Автономным учреждениям (как и бюджетным, казенным) тоже предстоит исполнять новые требования. В чем именно они заключаются и как рассчитывать соотношение зарплат?
Журнал «Руководитель автономного учреждения» № 1/2020
Руководители автономных учреждений уже третий год подряд должны сравнивать свою зарплату со среднемесячной зарплатой остального персонала, а затем сверять это соотношение с порогом, установленным органом-учредителем. Если порог превышен – руководителя АУ могут привлечь к ответственности. Как рассчитать соотношение зарплат? В каких нормативных актах искать предельные значения? И что делать после того, как все расчеты произведены?
В соответствии с пунктом 9 Положения об установлении систем оплаты труда работников федеральных бюджетных и казенных учреждений, утвержденного постановлением Правительства Российской Федерации от 5 августа 2008 г. N 583 «О введении новых систем оплаты труда работников федеральных бюджетных и казенных учреждений и федеральных государственных органов, а также гражданского персонала воинских частей, учреждений и подразделений федеральных органов исполнительной власти, в которых законом предусмотрена военная и приравненная к ней служба, оплата труда которых в настоящее время осуществляется на основе Единой тарифной сетки по оплате труда работников федеральных государственных учреждений» (Собрание законодательства Российской Федерации, 2008, N 33, ст. 3852; N 40, ст. 4544; 2010, N 52, ст. 7104; 2012, N 21, ст. 2652; N 40, ст. 5456; 2013, N 5, ст. 396), приказываю:
1. Установить предельный уровень соотношения средней заработной платы руководителей и средней заработной платы работников федеральных государственных бюджетных и казенных учреждений, находящихся в ведении Министерства здравоохранения Российской Федерации, в кратности 8.
2. Контроль за исполнением настоящего приказа оставляю за собой.
В ФБУ и ФКУ предельный уровень соотношения средних зарплат руководителей и работников определяется в кратности от 1 до 8. В учреждениях, подведомственных Минздраву России, оно равно 8.
Для просмотра актуального текста документа и получения полной информации о вступлении в силу, изменениях и порядке применения документа, воспользуйтесь поиском в Интернет-версии системы ГАРАНТ:
Соотношение среднемесячной заработной платы руководителей, заместителей руководителей, главных бухгалтеров федеральных учреждений и среднемесячной заработной платы работников этих учреждений, формируемой за счет всех источников финансового обеспечения, рассчитывается за календарный год (поквартально, с нарастающим итогом для расчета выплат стимулирующего характера руководителю учреждения).
Соотношение среднемесячной заработной платы руководителя, заместителей руководителя, главного бухгалтера федерального учреждения и среднемесячной заработной платы работников федерального учреждения определяется путем деления среднемесячной заработной платы соответствующего руководителя, заместителя руководителя, главного бухгалтера на среднемесячную заработную плату работников этого учреждения.
Определение среднемесячной заработной платы в указанных целях осуществляется в соответствии с Положением об особенностях порядка исчисления средней заработной платы, утвержденным постановлением Правительства РФ от 24 декабря 2007 г. № 922 «Об особенностях порядка исчисления средней заработной платы».
Без учета предельного уровня соотношения размеров среднемесячной заработной платы, по решению Минобрнауки России, могут быть установлены условия оплаты труда руководителей, заместителей руководителей, главных бухгалтеров федеральных учреждений, включенных в перечень федеральных учреждений, утвержденный распоряжением Правительства РФ от 30 декабря 2012 г. № 2627-р, федеральных университетов, федеральных государственных автономных образовательных учреждений высшего образования «Российский университет дружбы народов», «Московский физико-технический институт (государственный университет)», «Белгородский государственный национальный исследовательский университет».
Расчет среднемесячной заработной платы работников учреждения осуществляется без учета заработной платы руководителя (заместителей руководителя, проректоров, главного бухгалтера, президента вуза).
Среднесписочная численность работников учреждения для целей определения среднемесячной заработной платы работников принимается без руководителя, его заместителей (проректоров) и главного бухгалтера.
Внутренние совместители учитываются полностью. Соответственно, если руководитель работает по совместительству научно-педагогическим работником, при расчете средней зарплаты сотрудников учреждения его зарплата по совместительству учитывается в фонде оплаты труда работников учреждения.
В случае, если научно-педагогический работник по совместительству работает в должности заместителя руководителя, фонд его заработной платы по руководящей должности изымается из фонда для расчета среднемесячной заработной платы работников учреждения.
- Определение среднемесячной заработной платы работников учреждения (без учета заработной платы руководителя, заместителей руководителя, главного бухгалтера)
- Расчет соотношения среднемесячной заработной платы руководителя, заместителей руководителя (проректоров, президента вуза), главного бухгалтера учреждения и среднемесячной заработной платы работников учреждения (без учета заработной платы заместителей руководителя [проректоров, президента вуза], главного бухгалтера)
- Как рассчитать соотношение зарплат?
- Порядок расчета соотношения зарплаты
- Обзор документа
- Что грозит за превышение порога?
- Существующие и новые правила
- На какие документы опираться?
- Изменения для федеральных учреждений
- Какую информацию публиковать?
- Раскрытие информации о зарплате
Определение среднемесячной заработной платы работников учреждения (без учета заработной платы руководителя, заместителей руководителя, главного бухгалтера)
Расчет ведется отдельно по каждой должности руководителя, его заместителей, главного бухгалтера.
Если руководитель (заместитель руководителя, главный бухгалтер) работает неполный календарный год (неполный период), его среднемесячная заработная плата определяется с учетом количества полных отработанных месяцев.
В соответствии с пунктом 2 Положения об особенностях порядка исчисления средней заработной платы, утвержденного постановлением Правительства Российской Федерации от 24 декабря 2007 г. № 922 (далее — Положение) для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат.
Не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда (материальная помощь, оплата стоимости питания, проезда, обучения, коммунальных услуг, отдыха и другие) (пункт 3 Положения).
Расчет соотношения среднемесячной заработной платы руководителя, заместителей руководителя (проректоров, президента вуза), главного бухгалтера учреждения и среднемесячной заработной платы работников учреждения (без учета заработной платы заместителей руководителя [проректоров, президента вуза], главного бухгалтера)
Внимание! В случае, если по результатам расчетов уровень соотношения среднемесячной заработной платы руководителя, заместителей руководителя, главного бухгалтера и среднемесячной заработной платы работников (без учета заработной платы руководителя, заместителей руководителя, главного бухгалтера) окажется выше предельного, установленного по учреждениям, находящимся в ведении Минобрнауки России, необходимо принять меры по приведению заработной платы руководителя, заместителей руководителя, главного бухгалтера (проректоров, президента вуза, исполняющих обязанности руководителя, заместителей руководителя из числа научно-педагогических работников, профессорско-преподавательского состава, иных работников) в соответствие с уровнем, в кратности установленной по учреждениям.
Несоблюдение установленного предельного уровня соотношения среднемесячной заработной платы заместителя руководителя и (или) главного бухгалтера государственного учреждения и среднемесячной заработной платы работников данного учреждения помимо иных оснований, предусмотренных Трудовым Кодексом Российской Федерации и иными федеральными законами, также может служить основанием для прекращения трудового договора с руководителем учреждения (часть вторая статьи 278 Трудового Кодекса Российской Федерации, введена Федеральным законом от 3 июля 2016 г. № 347-ФЗ).
Как рассчитать соотношение зарплат?
1. Определить выплаты, учитываемые при расчете. Здесь действует следующее правило: если начисление связано с оплатой труда, оно входит в расчеты, а если имеет социальный характер – не учитывается. Что именно относится к тому или иному виду выплат – указано в п. 2 и 3 Положения № 922. Так, оклад, оплата за работу по сдельным расценкам, гонорары и авторские вознаграждения, надбавки за профессиональное мастерство, стаж работы, расширение зон обслуживания, отпускные, стимулирующие и компенсационные выплаты в расчет включаются, а оплата стоимости питания, проезда, обучения, коммунальных услуг – нет.
Несколько сложнее с совмещением профессий (должностей) и совместительством. Если руководитель, его заместитель или главный бухгалтер совмещает должности либо исполняет обязанности временно отсутствующего сотрудника без освобождения от основной работы, этот заработок учитывается в фактически начисленной зарплате по руководящей должности. Но если руководитель работает по совместительству (например, как научно-педагогический работник), его зарплата по совместительству учитывается в фонде оплаты труда работников учреждения, а не руководящего состава (Письмо Минобрнауки РФ от 31.10.2017 № 12-1066).
2. Определить среднесписочную численность работников учреждения. В этот показатель не включаются руководитель, его заместители и главный бухгалтер. Внутренние совместители учитываются полностью.
3. Рассчитать среднемесячную зарплату работников (без учета руководящего состава учреждения). Сумма фактически начисленных выплат, относящихся к оплате труда, делится на среднесписочную численность работников за соответствующий календарный год, а потом на 12 (количество месяцев в году).
4. Рассчитать среднемесячную зарплату отдельно по каждой руководящей должности. Сумма выплат, фактически начисленных по каждой должности за календарный год, делится на 12. Если руководитель, его заместитель или главный бухгалтер отработал неполный календарный год, вместо 12 месяцев берется фактически отработанное количество полных календарных месяцев.
5. Определить по каждой должности руководящего состава соотношение зарплат. Для этого среднемесячная зарплата руководителя (заместителя, главного бухгалтера) делится на среднемесячную зарплату остального персонала.
Покажем на примере, как ведется расчет соотношения зарплаты руководителя.
Штатная численность работников автономного учреждения составляет 70 человек, из них четверо — это руководитель, два его заместителя и главный бухгалтер. Фактически начисленная за 2019 год зарплата основных работников – 28,5 млн руб., руководителя – 1,5 млн руб. (из них 100 тыс. руб. – плата за работу по совместительству преподавателем). Рассчитаем соотношение зарплаты руководителя и основного персонала.
Сначала определим, какая часть зарплаты руководителя учитывается по руководящей должности: 1 500 000 — 100 000 = 1 400 000 (руб.). Соответственно в фонд оплаты труда основного персонала войдет зарплата руководителя за работу по совместительству: 28 500 000 + 100 000 = 28 600 000 (руб.).
Численность сотрудников составит 67 чел. (66 чел. основного персонала + 1 совместитель).
Вычислим среднюю зарплату основных сотрудников: 28 600 000 руб. / 67 чел. / 12 мес. = 35 572 (руб.).
Затем определим среднюю зарплату руководителя учреждения: 1 400 000 руб. / 12 мес. = 116 667 (руб.).
Рассчитаем соотношение зарплат: 116 667 руб. / 35 572 руб. = 3,28.
Если орган-учредитель утвердил предельный порог кратностью 5, 4 или даже 3,5, требование к соотношению зарплат автономное учреждение выполнило, если же необходимо соблюдать кратность 3, зарплата руководителя АУ не укладывается в установленные границы.
Порядок расчета соотношения зарплаты
Соотношение среднемесячной зарплаты руководства и остального персонала учреждений должно рассчитываться на основании порядка, утверждаемого Правительством РФ. В связи с этим рассматриваемый проект вносит соответствующие поправки в Постановление Правительства РФ от 24.12.2007 № 922 «Об особенностях порядка исчисления средней заработной платы» (далее – Постановление № 922) – в него планируется включить и указанный порядок расчета. Причем данный порядок будет единым для всех учреждений (федерального, регионального и муниципального уровня).
Из проекта документа следует, что соотношение зарплат определяется по итогам календарного года. Расчеты ведутся отдельно по должностям руководителя, его заместителя и главного бухгалтера учреждения. В то же время в проекте отмечается, что при проведении данной процедуры в отношении руководителя не должны учитываться как в списочном составе работников, так и в фактически начисленной зарплате остальных сотрудников работники всех трех руководящих должностей.
Превышение предельных «порогов», установленных в отношении заместителя руководителя и главного бухгалтера, чревато последствиями для первого лица учреждения.
Если руководитель, его заместитель или главбух работают по совмещению профессий (должностей), при расчете соответствующего соотношения фактически начисленная зарплата учитывается в целом – как по основной работе, так и при совмещении. Если же заместитель руководителя, главный бухгалтер (обратите внимание: руководитель здесь не назван) работает по совместительству, при расчетах берется только фактически начисленная зарплата по должностям заместителя или главбуха.
В свою очередь, при определении среднемесячной зарплаты работников учреждения станут учитываться:
Сама процедура расчета соотношения для трех руководящих должностей будет одинакова.
1. Рассчитывается среднемесячная зарплата остальных сотрудников. Это делается путем деления фактически начисленной зарплаты работников списочного состава на среднюю численность указанных работников за соответствующий календарный год и на 12 (количество месяцев в году).
2. Определяется среднемесячная зарплата руководителя (его заместителя, главного бухгалтера): фактически начисленная зарплата за календарный год делится на 12 (количество месяцев в году). Если представитель руководства учреждения отработал не полный календарный год, расчет производится исходя из фактически отработанных им полных календарных месяцев.
3. Высчитывается соотношение – среднемесячная зарплата руководителя (его заместителя, главного бухгалтера) делится на среднемесячную зарплату работников.
Обзор документа
Сообщается, что в системе Минобрнауки России соотношение среднемесячной зарплаты руководителей, их заместителей, главбухов федеральных учреждений и среднемесячной зарплаты работников этих учреждений рассчитывается за календарный год (поквартально, с нарастающим итогом для расчета выплат стимулирующего характера руководителю).
Это делается путем деления среднемесячной зарплаты соответствующего руководителя, заместителя, главбуха на среднемесячную зарплату работников.
В некоторых случаях условия оплаты труда руководителей, заместителей, главбухов могут быть по решению Министерства установлены без учета предельного уровня соотношения. Это касается федеральных учреждений, определенных Правительством РФ, федеральных университетов, РУДН, МФТИ, Белгородского ГНИИ.
Среднемесячная зарплата работников рассчитывается без учета зарплаты руководителя (его заместителей, проректоров, главбуха, президента вуза).
Среднесписочная численность работников принимается без руководителя, его заместителей (проректоров) и главбуха. Она рассчитывается на основании списочной численности, которая приводится на определенную дату (например, на последнее число отчетного периода).
Если по результатам расчетов уровень соотношения окажется выше предельного, то необходимо принять меры по приведению зарплаты руководителя, его заместителей, главбуха (проректоров, президента вуза, и. о. руководителя, заместителей руководителя из числа научно-педагогических работников, профессорско-преподавательского состава, иных работников) в соответствие с уровнем в кратности, установленной по учреждениям.
Несоблюдение установленного предельного уровня соотношения может служить основанием для прекращения трудового договора с руководителем учреждения.
Что грозит за превышение порога?
Однако некоторым учреждениям не нужно соблюдать общие нормы. В силу ст. 145 ТК РФ Правительство РФ, органы госвласти субъектов РФ и органы местного самоуправления могут утвердить перечни организаций госсектора, для которых не действуют установленные пороги. На федеральном уровне такой перечень существует (Распоряжение Правительства РФ от 30.12.2012 № 2627-р), утверждены подобные списки и в некоторых регионах и муниципальных образованиях (например, в Калужской области – см. Постановление правительства Калужской области от 23.03.2017 № 159).
Раскрытие информации о зарплате
Необходимость соблюдать предельные «пороги» зарплат в отношении управленческого персонала – не единственное требование, которое надо выполнять с начала 2017 года. Учреждениям нужно еще и раскрывать информацию о зарплатах своих руководящих работников. В силу ст. 349.5 ТК РФ эти сведения должны публиковаться на официальных сайтах органов власти, органов местного самоуправления, осуществляющих функции и полномочия учредителя. По решению учредителей данная информация может размещаться и на сайтах самих учреждений.
В настоящее время обязанность раскрывать свои доходы существует только у руководителей государственных и муниципальных учреждений, но она выполняется в несколько иной форме. В силу ч. 4 ст. 275 ТК РФ и ст. 8 Федерального закона от 25.12.2008 № 273-ФЗ «О противодействии коррупции» первые лица учреждений должны представлять учредителю справку о доходах, имуществе и обязательствах имущественного характера (собственных и членов семьи).
Согласно названному проекту сведения о зарплатах необходимо будет выложить в свободном доступе на сайте в течение I квартала года, следующего за отчетным. Информацию нужно размещать в специально созданном для этого тематическом разделе, ссылка на который должна присутствовать на главной странице официального сайта учредителя.
В публикуемых сведениях нужно указать полное наименование федерального учреждения, должность, занимаемую руководящим работником, его фамилию, имя и отчество. В то же время здесь запрещено раскрывать сведения, позволяющие определить место жительства, почтовый адрес, телефон и иные индивидуальные контактные данные управленческого персонала учреждений, а также сведения, отнесенные к государственной тайне или имеющие конфиденциальный характер.
Существующие и новые правила
Как известно, ограничение в отношении зарплат руководителей действует и сейчас, но оно применяется далеко не ко всем учреждениям.
Во-первых, о предельном соотношении зарплат руководителей и остального персонала говорится в Положении об установлении систем оплаты труда работников федеральных бюджетных, автономных и казенных учреждений, утвержденном Постановлением Правительства РФ от 05.08.2008 № 583 (далее – Положение № 583). То есть соотношения, которые определяются в кратности от 1 до 8, должны соблюдаться учреждениями федерального уровня, причем только бюджетными и казенными. Нормы п. 9 Положения № 583 о действии предельных «порогов» не распространяются на автономные учреждения. Для субъектов РФ и муниципальных образований тоже не существует предписаний о применении предельных соотношений именно в отношении АУ.
Во-вторых, на федеральном уровне ограничения касаются руководителей учреждений, в то время как другой управленческий персонал указанные нормы не затрагивают. В регионах и муниципалитетах может складываться иная практика, но она все же не имеет повсеместного распространения.
Ситуация изменилась с принятием Федерального закона от 03.07.2016 № 347-ФЗ, который внес изменения в трудовое законодательство. Согласно ст. 145 ТК РФ предельные соотношения в ближайшем будущем должны соблюдаться учреждениями всех уровней подчинения и всех типов (в том числе АУ), а действовать эти соотношения станут как для руководителей, так и для их заместителей и главных бухгалтеров.
Конкретные соотношения среднемесячной зарплаты руководящего состава и остальных работников учреждений должны установить органы-учредители. Предельные же планки этих соотношений утверждаются нормативными правовыми актами соответствующего уровня:
На какие документы опираться?
Обязанность руководителей, заместителей руководителей и главных бухгалтеров государственных (муниципальных) учреждений выдерживать соотношение зарплат установлена ст. 145 ТК РФ. Согласно ее нормам предельные границы утверждаются правовыми актами Правительства РФ, субъекта РФ, органа местного самоуправления, действующими в отношении учреждений соответствующего уровня, а индивидуальные значения, укладывающиеся в данный диапазон и распространяющиеся на конкретное учреждение, определяет орган-учредитель.
В отношении региональных и муниципальных учреждений используется похожая схема. Например, в Калужской области предельное соотношение зарплат (в кратности 6) задано Постановлением правительства Калужской области от 23.03.2017 № 159, а органы-учредители в своих сферах регулирования установили аналогичный диапазон (см., например, приказы министерства культуры и туризма Калужской области от 20.04.2017 № 151, министерства труда и социальной защиты Калужской области от 07.02.2018 № 132-П).
На предельные соотношения, заданные органом-учредителем, и надо ориентироваться при сопоставлении средних зарплат руководящего состава автономного учреждения и остального персонала.
Вот еще несколько примеров.
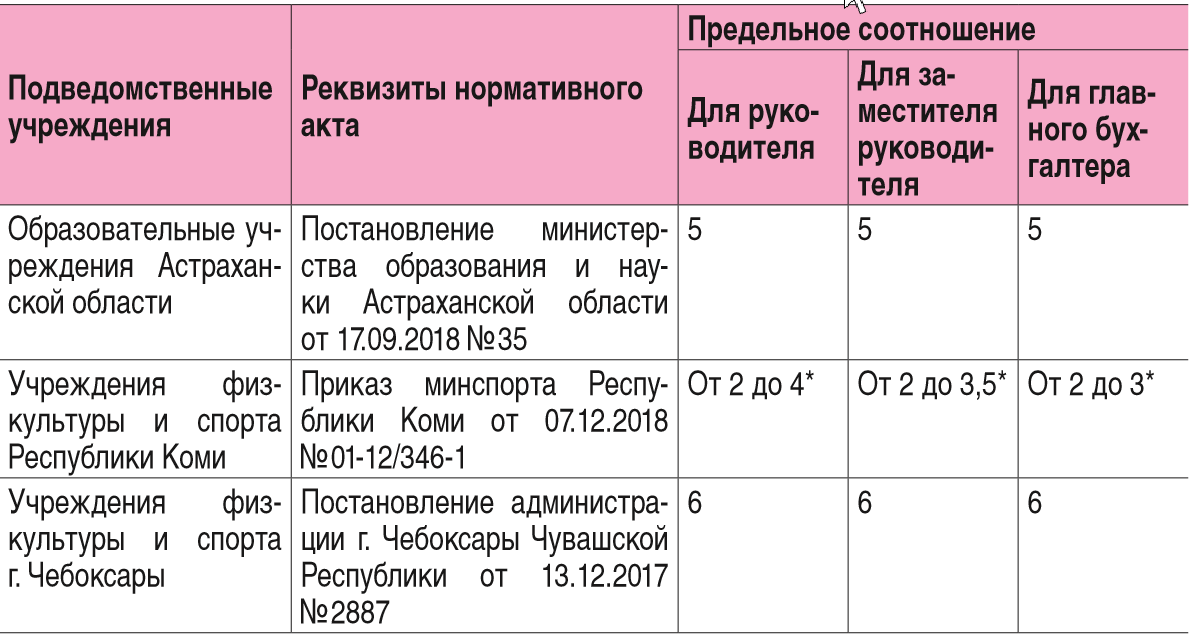
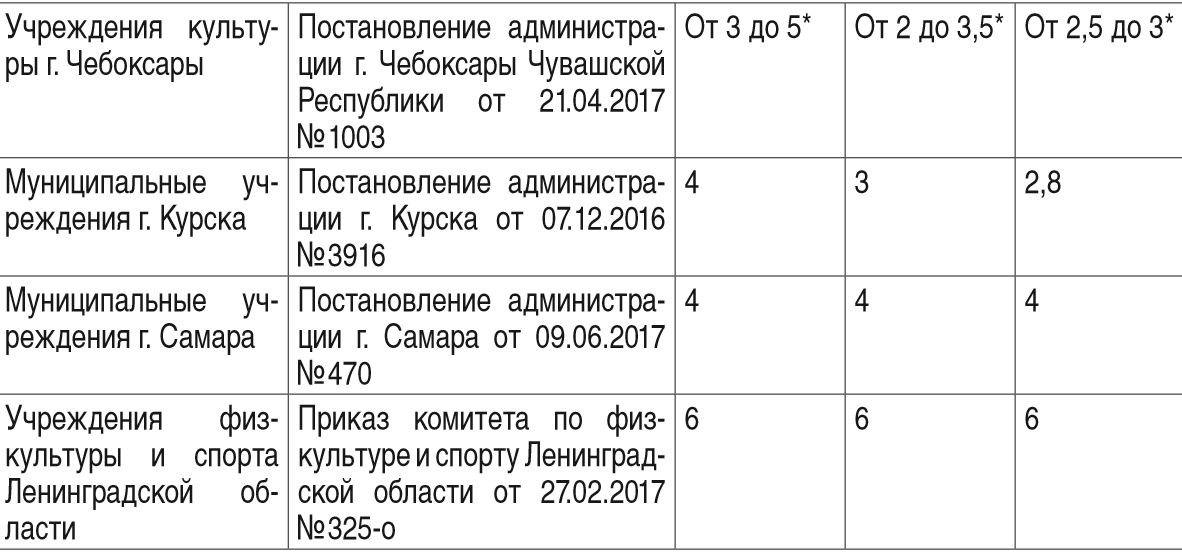
* Отдельное значение установлено для каждого учреждения.
Изменения для федеральных учреждений
В проекте постановления сказано, что порядок установления предельного уровня соотношения среднемесячной зарплаты руководящего звена и рядового персонала обязателен для всех федеральных учреждений, даже если на них не распространяется действие других пунктов Положения № 583. Сам же предельный уровень планируется сохранить (согласно п. 9 Положения № 583 он определяется в кратности от 1 до 8), но при этом обязанность соблюдать его появится и у федеральных автономных учреждений.
При расчете среднемесячных зарплат необходимо будет учитывать все источники финансового обеспечения, за счет которых формировались указанные зарплаты, а данные для определения их соотношения будут браться за календарный год. Это касается всех трех руководящих должностей, а также остальных сотрудников.
Впрочем, в отношении первых лиц учреждений предлагается утвердить дополнительные требования. Как следует из норм рассматриваемого проекта, при установлении руководителю ФГУ условий оплаты труда федеральный орган исполнительной власти должен будет обеспечить непревышение предельного уровня соотношения. То есть зарплата руководителя учреждения даже с учетом максимального размера премии, начисляемой по итогам работы, должна отвечать требованию о непревышении, при этом для получения максимальной премии руководителю нужно выполнить все показатели эффективности деятельности учреждения. Кроме того, в абз. 1 п. 9 Положения № 583 (в редакции проекта постановления) отдельно оговаривается, что выплаты стимулирующего характера, начисляемые руководителю ФГУ, зависят от результатов достижения за соответствующий период показателей эффективности деятельности учреждения и непосредственно руководителя.
Отметим, что похожие нормы об увязке стимулирующих выплат с достижением установленных показателей эффективности содержатся в пп. «в» п. 11 типовой формы трудового договора с руководителем государственного (муниципального) учреждения, утвержденной Постановлением Правительства РФ от 12.04.2013 № 329. В пункте 24 Единых рекомендаций по установлению на федеральном, региональном и местном уровнях систем оплаты труда работников государственных и муниципальных учреждений на 2016 год (утверждены Решением Российской трехсторонней комиссии по регулированию социально-трудовых отношений от 25.12.2015) тоже говорится, что стимулирующие выплаты руководителям учреждений следует производить в зависимости от достижения ими целевых показателей эффективности работы, устанавливаемых органом-учредителем. Таким образом, в Положении № 583 будут дополнительно закреплены принятые ранее правила и соблюдение их станет обязательным (в настоящее время эффективность работы руководителя учитывается при начислении ему стимулирующих выплат, но напрямую на премию не влияет).
Какую информацию публиковать?
После того, как рассчитаны соотношения зарплат, руководящему составу АУ нужно исполнить еще одну обязанность – раскрыть сведения о своей среднемесячной зарплате. Согласно ст. 349.5 ТК РФ информация (полное наименование учреждения, занимаемая должность, Ф. И. О. руководящего работника и размер его средней зарплаты) размещается на официальном сайте органа-учредителя, а если он примет соответствующее решение – еще и на сайте учреждения.
Порядок и сроки представления и размещения информации о зарплатах определяются нормативными актами Российской Федерации, субъектов РФ, органов местного самоуправления. В отношении федеральных учреждений действует Постановление Правительства РФ от 28.12.2016 № 1521 – согласно ему сведения должны быть размещены в Интернете до 15 мая года, следующего за отчетным. На региональном и муниципальном уровнях сроки зачастую меньше. К примеру, в Самаре (реквизиты нормативного акта даны в таблице) муниципальным учреждениям необходимо до 15 марта направить информацию в отраслевой орган и до 10 апреля она должна быть опубликована на сайте городской администрации.
В начале 2020 года руководящему составу автономных учреждений предстоит отчитаться перед органами-учредителями по соблюдению предельного соотношения зарплат и подать соответствующие сведения для публикации на сайтах органов власти. Кстати, в будущем законодатели намерены еще сократить разрыв между заработком управленческого персонала организаций госсектора (в том числе учреждений) и рядовыми сотрудниками. Предельное соотношение зарплат планируется прописать в ст. 145 ТК РФ, установив для всех случаев кратность 8. Такой законопроект (№ 746454-7) внесен в Госдуму.
Зарплата руководителя федерального учреждения даже с учетом максимального размера премии, начисляемой по итогам работы, должна отвечать требованию о непревышении предельного «порога».
Как посчитать зарплату по всем нюансам и правилам 2023 года? Рассказываем на обновленном курсе профессиональной переподготовки «Бухгалтер по зарплате» Мы научим правильно рассчитывать надбавки, пособия, компенсации, отпускные и командировочные, а также предотвращать налоговые, юридические риски и избегать претензий трудовой инспекции. Посмотреть бесплатный урок
Раскрытие информации о зарплате
Хотя рассмотренные проекты документов адресованы только федеральным учреждениям (за исключением разработанных поправок в Постановление № 922), содержащиеся в них нормы полезно изучить руководителям учреждений всех уровней подчинения. Ведь субъекты РФ и муниципальные образования при издании нормативных актов аналогичного содержания, как правило, ориентируются на федеральные примеры. Тем более что основные нормы, которые впоследствии развиваются в проектах постановлений, прописаны в ТК РФ, а значит, относятся ко всем публично-правовым образованиям.
Чтобы государственные и муниципальные учреждения (в том числе автономные) смогли выполнить новые требования, «на местах» должна быть создана соответствующая подзаконная база:
Сами же расчеты соотношения зарплат будут выполняться на основании единого порядка.
Таким образом, в начале 2017 года учреждения должны произвести соответствующие расчеты по данным за 2016 год и направить эти сведения органу-учредителю. Превышение установленных предельных «порогов» чревато последствиями для первого лица учреждения. В силу ст. 278 ТК РФ несоблюдение соотношения среднемесячной зарплаты заместителя руководителя и (или) главного бухгалтера и остальных работников может повлечь расторжение трудового договора с руководителем.


