

Что такое внутренний контроль и для чего он нужен в компании — говорили в статье «Внутренний контроль: какую роль выполняет и что учесть при создании СВК». В этом материале разберем:
В нашем новом видео мы поговорим о том, как компании организовать проверку ее бизнес-процессов.
Если вы хотите узнать, как и с какой периодичностью проводить проверку, то это видео для вас!
Как понять, что «не все благополучно в Датском королевстве»? Для этого нужно провести внутренний аудит в компании.
Это означает, что должны быть выявлены слабые места в процессах компании, которые сдерживают ее развитие и получение прибыли.
Внутренний аудит можно провести силами своих сотрудников либо нанять сторонних специалистов.
Внутренний контроль — это процесс, который направлен на получение достаточной уверенности в том, что экономический субъект работает результативно и эффективно. С ВК призвана на каждом участке, в каждом бизнес-процессе компании минимизировать риски путем выстраивания контрольной среды и адекватного реагирования на выявленные угрозы.
СВК работает эффективно, если собственник и/или руководство организации на любом этапе могут осуществлять контроль. И контроль этот должен быть оперативным. При этом не нужно полного погружения в каждый бизнес-процесс (иначе руководство просто «утонет» в деталях), нужна краткая аналитическая информация, позволяющая принимать решения для улучшения ситуации.
Фото предоставлены Eventize.ru. Кублог
В соответствии с требованиями Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете» через систему внутреннего контроля в организации должны проходить все совершаемые факты хозяйственной деятельности. Статья 19 Закона «О бухгалтерском учете» указывает на необходимость проведения внутреннего контроля, но строгих требований и правил она не содержит. Практические рекомендации по этой теме содержатся в Информации Минфина России от 26.12.2013 N ПЗ-11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности».
Получите документы по теме бесплатно
- Внутренний контроль бухгалтерского учета – для кого обязателен?
- Основные этапы создания и развития СВК
- Почему даже хороший внутренний контроль не может решить всех проблем?
- Кейс
- Об отчете о результатах внутреннего контроля
- Создание правил для эффективной работы СВК
- Как распределить задачи между участниками процессов внутреннего контроля
- Зачем нужен внутренний аудит
- Какие меры помогут сделать внутренний аудит действительно эффективным
- Какие бывают виды внутреннего аудита
- Как определить уровень зрелости СВК
- Тест с ответами по теме «Контроль качества сестринской помощи»
- Сколько нужно индикаторов, чтобы принять управленческое решение?
- Какой метод лежит в основе системы качества медорганизации?
- В каких медорганизациях чаще всего возникают проблемы с идентификацией пациентов? Выберите два варианта.
- Какое ведомство проверяет, как клиника организовала систему менеджмента качества?
- В положении по ВКК клиники прописано, что комиссия должна собираться раз в месяц и рассматривать накопившиеся вопросы. Комиссия собиралась раз в месяц, отчеты об этих собраниях не вели. Посчитает ли это Росздравнадзор нарушением?
- Для оценки эффективности работы медицинской сестры установили индикатор «стабилизация уровня госпитализации прикрепленного населения». Является ли он корректным?
- Как часто нужно изучать результаты внутреннего контроля качества?
- С какой периодичностью Росздравнадзор рекомендует проводить мониторинг лекарственного обеспечения?
- Специальность для предварительного и итогового тестирования
- Вносите свой посильный вклад в общее дело пожертвованиями и финансовой помощью. Чем больше у нас будет ресурсов, тем больше мы сделаем вместе для медицинских работников (Ваших коллег).
- Нужен аудит?
- Кем проводится внутренний аудит
- Этап 1. Анализ текущего состояния СВК
- Таблица 2. Базовые принципы СВК
- Таблица 1. Уровни зрелости системы внутреннего контроля
- Определение текущей модели СВК
- Этап 2. Формирование целевой модели СВК
- Оцениваем и устраняем риски
- Какие недостатки СВК часто встречаются на практике?
- Нет четкого определения ответственных
- Нет стандартизированных процедур контроля
- Рекомендации по усилению СВК
- Детализировать контрольную деятельность
- Персонифицировать контрольную деятельность
Внутренний контроль бухгалтерского учета – для кого обязателен?
В настоящее время если предприятие подлежит обязательному аудиту, оно должно осуществлять не только внутренний контроль фактов хозяйственной деятельности, но и организовать внутренний контроль бухгалтерского учета и составления бухгалтерской (финансовой) отчетности.
Исключение: ситуация, когда обязанность ведения бухгалтерского учета принял на себя руководитель организации. Например, субъекты малого предпринимательства при организации внутреннего контроля должны исходить из принципа рациональности и при определенных обстоятельствах руководитель такого экономического субъекта может осуществлять функции внутреннего контроля самостоятельно. Аналогичный подход, согласно Информации N ПЗ-11/2013, может применяться некоторыми некоммерческими организациями.
Основные этапы создания и развития СВК
Система внутреннего контроля в том или ином виде существует в каждой компании. Помимо подразделений внутреннего контроля и внутреннего аудита, практически каждый руководитель и
сотрудник выполняет определенные контрольные процедуры в своей работе. Как же создать эффективную СВК, чтобы она была действенной и рациональной?
Выделим 3 основных этапа создания и развития СВК в компании.
Первые два этапа — подготовительные, а третий — это этап внедрения целевой модели СВК в управленческую и операционную деятельности компании.
Ниже разберем подробнее каждый этап создания эффективной СВК.
Почему даже хороший внутренний контроль не может решить всех проблем?
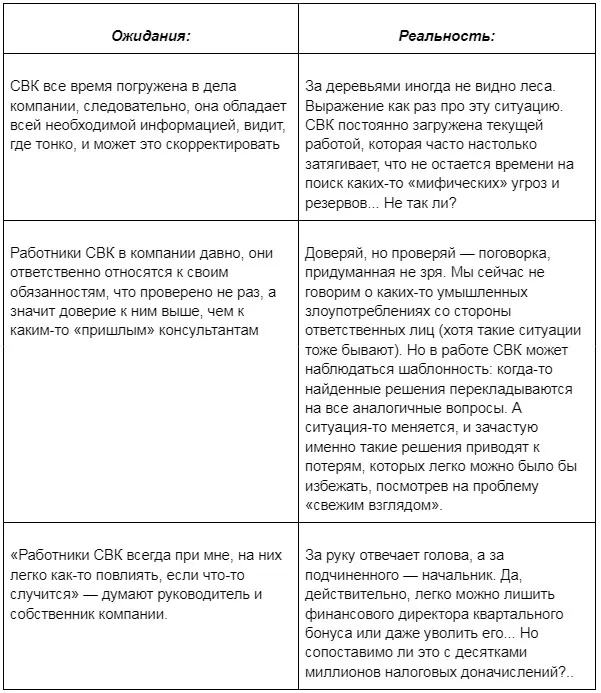
Мы рекомендуем держать СВК «в тонусе» путем периодических проверок внешних контролеров (речь, конечно, не о налоговой инспекции). Эти проверки не разрушат СВК и доверие к ней, они повысят качество ее работы. И только в такой ситуации возможно достижение синергетического эффекта, когда 1+1 = 11.
советуем вам незамедлительно провести форензик и убедиться, что у указанных фактов все-таки есть какие-то объективные причины, либо выявить корпоративные мошенничества.
Итогом проверки является отчет с оценкой возможной величины ущерба, который может служить основанием для обращения в следственные органы и суды. Данные отчета позволяют принять необходимые управленческие решения для нивелирования рисков и потерь, а также для улучшения СВК.
Кейс
При оказании услуг форензика для крупного промышленного предприятия аудиторами «Правовест Аудит» выявлено совершение убыточных сделок, связанных с нецелевым использованием денежных средств.
По результатам проведенных процедур установлено, что в отдельные периоды Организация от исполнения некоторых договоров получила отрицательные финансовые результаты.
При анализе движения денежных средств Организации установлено, что в отдельных случаях при получении предоплаты от покупателя Организация направляла не все средства на закупку материала для исполнения заказа, частично денежные средства направлялись на погашение кредитных обязательств и на иные хозяйственные цели.
Нецелевое использование полученных авансов привело к завышению себестоимости реализованной продукции из-за роста цен на основной материал и, как следствие, привело к незапланированным убыткам.
Аудиторами рекомендовано проводить управленческое планирование, направленное на снижение производственных затрат, ужесточить контроль за использованием авансов.
Если собственник не может должным образом контролировать бизнес, то некоторые недобросовестные руководители могут воспользоваться этим, уводя выручку в свою фирму или создавая завышенные расходы, заключая ненужные договоры с самим собой (например, договоры займа под «нерыночные» проценты) или приобретая что-то у аффилированных лиц по завышенным ценам за «откаты». В нашей практике, к сожалению, нередко встречаются такие ситуации:
Каждые 6 (шесть) месяцев юридические лица и индивидуальные предприниматели, перечисленные в статье 5 и 7.1 Федерального закона №115-ФЗ от 07.08.2001 «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» обязаны составлять и направлять полугодовую отчетность в Федеральную службу по финансовому мониторингу.
Приобрести образцы полугодовых отчетов за 2023, 2022, 2021, 2020, 2019, 2018 можно банковской картой (для физических лиц) или безналичным расчетом для юридических лиц и индивидуальных предпринимателей.
Образец отчета о результатах проверки выполнения правил внутреннего контроля, требований Федерального закона №115-ФЗ от 07.08.2001 «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» и иных нормативных правовых актов в сфере противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и финансированию распространения оружия массового уничтожения
Заказчику предоставляется актуальная версия полугодового отчета специального должностного лица в удобном для редактирования формате doc. ( MS Word), Шрифт Arial, размер 12, 6 страниц А4, количество печатных знаков без пробелов 15 500. Или Вы можете приобрести образец полугодового отчета за прошлые отчетные периоды для восстановления отчетности и подготовке к выездной и камеральной проверке контрольно-надзорных органов.
Не составление полугодовой отчетности или несоответствие ее содержания и формы нормативным требованиям влечет административную ответственность по части 1 статьи 15.27 КоАП в виде административного штрафа на руководителя организации и специального должностного лица (одновременно для двух) в размере от 10 000 до 30 000 рублей; на юридических лиц — от 50 000 до 100 000 рублей.
Индивидуальные предприниматели, совершившие административные правонарушения, предусмотренные ч. 1 ст. 15.27 КоАП РФ, несут административную ответственность как юридические лица.
Гарантия 5 лет. Указанный срок обусловлен тем, что отчет о результатах внутренней проверки должен хранится в течение пяти лет с даты его составления и предъявляется контрольно-надзорным органам по требованию. Содержание и форма полугодового отчета специального должностного лица соответствуют нормативным требованиям:
Выписка из Требований к правилам внутреннего контроля, разрабатываемым организациями, осуществляющими операции с денежными средствами или иным имуществом, и индивидуальными предпринимателями:
«32. В программе проверки осуществления внутреннего контроля предусматриваются:
а) проведение на регулярной основе, но не реже одного раза в полугодие, внутренних проверок выполнения в организации и у индивидуального предпринимателя правил внутреннего контроля, требований Федерального закона и иных нормативных правовых актов;
б) представление руководителю организации, индивидуальному предпринимателю по результатам проверок письменных отчетов, содержащих сведения обо всех выявленных нарушениях законодательства Российской Федерации о противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма, правил внутреннего контроля и иных организационно-распорядительных документов организации, индивидуального предпринимателя, принятых в целях организации и осуществления внутреннего контроля;
в) принятие мер, направленных на устранение выявленных по результатам проверок нарушений.»
Появились вопросы об услуге, задайте их эксперту в WhatsApp
Обновления документации доступны в рамках абонентского обслуживания. Абонентское обслуживание — это ежемесячное юридическое сопровождение деятельности организации, которое включает в себя наиболее востребованные услуги, позволяющие организации не только находиться в курсе всех изменений в законодательстве, но и вести работу по актуальной документации.
Об отчете о результатах внутреннего контроля
Составлять отчет о результатах осуществления внутреннего контроля обязаны следующие юридические лица и индивидуальные предприниматели указанные в статьях 5 и 7.1 Федерального закона №115-ФЗ от 07.08.2001 «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма»:
После подготовки и представления письменного отчета о результатах внутренней проверки специальное должностное лицо обязано заполнить интерактивную форму отчета в личном кабинете на портале Федеральной службы по финансовому мониторингу. В разделе «Организация внутреннего контроля» — «Отчеты о результатах внутреннего контроля» нужно добавить новый отчет за следующий отчетный период.
Для просмотра отчетов о результатах внутреннего контроля следует выбрать «Организация внутреннего контроля» — «Отчеты о результатах внутреннего контроля». В правой части окна отобразится список направленных отчетов о результатах внутреннего контроля.
Для просмотра данных в конкретном отчете следует нажать по гиперссылке в первом столбце сводной таблицы со списком отчетов о результатах внутреннего контроля.
После выбора отчета отобразятся данные соответствующего отчета о результатах внутреннего контроля. Для добавления отчета о результатах внутреннего контроля нужно нажать кнопку «Добавить отчет о результатах внутреннего контроля» в верхней правой части раздела.
Далее специальному должностному лицу нужно заполнить поля формы (поля, отмеченные звездочкой, обязательны для заполнения) и нажать кнопку «Сохранить» (для сохранения отчета в виде черновика) или «Отправить» (для отправки отчета).
Создание правил для эффективной работы СВК
Есть базовые принципы внутреннего контроля для всех моделей СВК. Если они не соблюдаются, то система внутреннего контроля компании функционирует на низком уровне.
С учетом рекомендаций Минфина России для правильной организации и осуществления внутреннего контроля необходимо разработать и оформить внутренние организационно-распорядительные документы экономического субъекта (приказы, распоряжения, положения, должностные инструкции, регламенты, методики, стандарты). Обязанности и полномочия подразделений и персонала, предусмотренные в этих документах, определяются в зависимости от специфики деятельности экономического субъекта и особенностей его системы управления. Внутренний контроль может проводиться как внутренними службами организации, так и с привлечением внешних консультантов.
Особое внимание стоит обратить на то, что эффективность внутреннего контроля может быть снижена или ограничена по разным причинам, зачастую независящим от организации. Например, изменение законодательства, возникновение новых обстоятельств вне сферы влияния руководства экономического субъекта. А вот превышение должностных полномочий руководством или иным персоналом или возникновение ошибок в процессе принятия решений, при проведении сделок, ведении бухгалтерского учета – это уже внутренние причины и их влияние на организацию контроля можно уменьшить.
В заключение стоит отметить, что систему внутреннего контроля должна создать и использовать в своей деятельности каждая компания. Это инструмент управления организацией, позволяющий максимально эффективно реализовать различные бизнес-процессы. Внутренний контроль должен не только обнаружить недостатки и нарушения в части уже свершившихся фактов хозяйственной жизни, но и предотвратить их появление в будущем. И важно, чтобы он осуществлялся постоянно, без пропусков в течение всего отчетного периода в полном соответствии с утвержденным регламентом.
Внутренний контроль должен стать из одним из важнейших инструментов в принятии решений, достижении стратегических целей организации, сохранности активов, их эффективного использования, соблюдении законодательства и внутренних актов, а также составлении достоверной бухгалтерской (финансовой) отчетности.
Внутренний контроль в деятельности организации должен:
Средства внутреннего контроля должны не только оценивать достоверность совершаемых фактов хозяйственной жизни, но и не допускать неправомерные события, процессы, операции и предотвращать отрицательные результаты финансово-хозяйственной деятельности экономического субъекта. Внутренний контроль оценивает достоверность показателей и своевременность представления отчетности. Он предотвращает искажение данных бухгалтерского учета и бухгалтерской (финансовой) отчетности.
Процедуры внутреннего контроля, согласно рекомендациям Минфина России, включают в себя:
Таким образом, в организации должны быть документы, содержащие утвержденный перечень, описание, характеристику и количественную оценку основных методов и процедур внутреннего контроля.
Как распределить задачи между участниками процессов внутреннего контроля
К субъектам СВК относятся практически все причастные к деятельности компании: Совет Директоров, внутренний аудит, исполнительное и линейное руководство, сотрудники подразделений
(в том числе внутренние контролеры).
Институт внутренних аудиторов в 2013 году официально признал, так называемую, модель «Три линии защиты». Она описывает то, как распределять и координировать функции контроля и
управления рисками между субъектами СВК, независимо от размера и сложности организации.
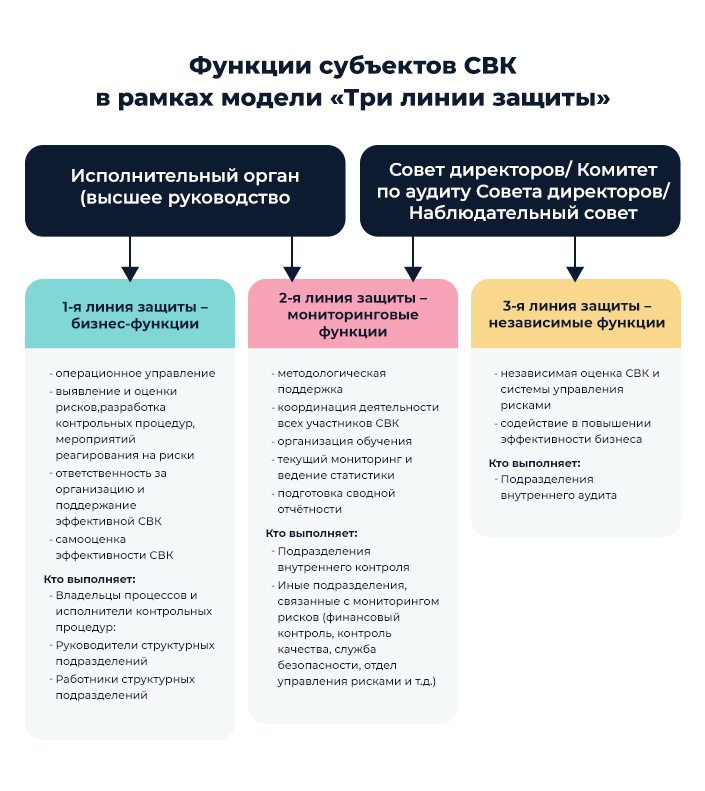
Эффективную СВК можно выстроить, когда в компании функционируют все три линии защиты с четко определенными обязанностями
Считается, что модель «Три линии защиты» обеспечивает более устойчивое и эффективное функционирование СВК. Но на практике, она далеко не всегда реализуется оптимальным образом.
Вместо конструктивного взаимодействия, часто в компаниях:
Важно! Чтобы выстроить партнерские взаимодействия с эффектом синергии, участникам СВК стоит договориться о взаимодействии и зонах ответственности. Распределить и закрепить
в соответствующих внутренних документах функционал подразделений так, чтобы скоординированная работа всех «трех линий защиты»:
В следующей статье рассмотрим третий этап создания и развития СВК — внедрение целевой модели СВК в управленческую и операционную деятельности компании.
Зачем нужен внутренний аудит
Первая задача внутреннего аудита — найти «узкие» места в компании, определить причины неэффективного использования имущества, найти потенциал роста компании.
Идеальным результатом проведения аудита является повышение результативности работы менеджмента компании.
Аудитор должен проконтролировать соблюдение основ корпоративного управления, оценить систему внутреннего контроля компании. Одной из задач внутреннего аудита является контроль за использованием имущества по целевому назначению.
На практике случается, что данный вид контроля находится в руках одного человека.
Например, финансовый директор определяет надобность той или иной операции, связанной с приобретением актива, и он же осуществляет контроль за сохранностью имущества.
Так, финансовый директор санкционировал приобретение ноутбука, далее он оформил заявку, нашел поставщика, проплатил деньги, получил основное средство. В бухгалтерию были переданы все «закрывающие» документы и отражены в регистрах учета.
А впоследствии ноутбук благополучно переместился к нему домой. Инвентаризация имущества входит в компетенцию финансового директора и проводилась на бумаге.
Еще один пример злоупотребления своими правами — продажа основного средства по цене намного ниже рыночной аффилированным лицам.
Эти случаи демонстрируют недостаток эффективности системы внутреннего контроля, когда в ведении одного лица сосредоточен весь блок операций, связанный с оборотом имущества.
На некоторых предприятиях отсутствует четкая организационная структура, в которой разделены границы ответственности: кто на каком этапе за что отвечает, и как контролируются процессы.
Организация и работа системы внутреннего контроля — сложный и «живой» организм компании, который охватывает все ее подразделения и в конечном итоге, работу каждого сотрудника компании.
И благодаря работе внутреннего аудитора система внутреннего контроля корректируется и дополняется.
Какие меры помогут сделать внутренний аудит действительно эффективным
Оптимальным решением для компании, в которой не создан специальный отдел аудита, может быть привлечение аудиторов со стороны.
Внешнему аудитору, имеющему за плечами опыт проверки множества компаний, проще выявить негативные факторы в учете компании.
Если аудит проводят сотрудники компании, необходимо, чтобы результаты проверки напрямую докладывались руководителю.
В этой ситуации недопустим конфликт внутри компании между заинтересованными работниками. Бывает, что после проведенной проверки с аудитором перестают общаться сотрудники бухгалтерии и возникают внутренние конфликты.
Современные средства цифровизации позволят сделать аудит эффективным. Невозможно ручным управлением добиться слаженности работы всех подразделений компании. Как правило, внутренний аудитор работает в тесной «связке» с программистом компании.
Внутренний аудитор превентивно должен участвовать в автоматизации проблемных участков учета компании, чтобы исключить системные ошибки и недочеты в бухгалтерском учете.
Главное, чтобы работа внутреннего аудитора не была только для «галочки».
Если вам необходимо провести аудит, то обращайтесь в компанию «РосКо».
Наши специалисты знакомы с различными направлениями бизнеса и обладают достаточной квалификацией для проведения всеобъемлющего анализа и предоставления рекомендаций с учетом специфики и нюансов конкретного вида деятельности.
Какие бывают виды внутреннего аудита
В зависимости от цели проведения проверки, выделяют несколько разновидностей аудита.
Например, финансовый аудит призван оценить достоверность составления бухгалтерской отчетности, а также оценить эффективность использования денег в компании.
Популярным видом внутреннего аудита является операционный.
Его цель — контроль за соблюдением бизнес-процессов компании, продуктивности работы подразделений или отделов компании.
Как определить уровень зрелости СВК
Согласно исследованию PWC, направления развития
системы внутреннего контроля зависят от уровня зрелости СВК. Каждая компания проходит через несколько этапов развития СВК: от начального до совершенствуемого. И через
промежуточные уровни: неформальный, формализованный и управляемый.
Тест с ответами по теме «Контроль качества сестринской помощи»
Если хотите проходить тесты быстрее и иметь полный доступ ко всем тестам с ответами по своей специальности, то пользуйтесь НМО тренажером: t.me/nmomed_bot
Сколько нужно индикаторов, чтобы принять управленческое решение?
1) Как можно больше;2) Так много, как необходимо, но так мало, как только возможно;+3) Как можно меньше.
Какой метод лежит в основе системы качества медорганизации?
1) Контрольно-надзорный;2) Сравнительный;3) Риск-ориентированный.+
В каких медорганизациях чаще всего возникают проблемы с идентификацией пациентов? Выберите два варианта.
1) Стационары;+2) Поликлиники;3) Детские медорганизации.+
Какое ведомство проверяет, как клиника организовала систему менеджмента качества?
1) Роскомнадзор;2) Минздрав России;3) Росздравнадзор.+
В положении по ВКК клиники прописано, что комиссия должна собираться раз в месяц и рассматривать накопившиеся вопросы. Комиссия собиралась раз в месяц, отчеты об этих собраниях не вели. Посчитает ли это Росздравнадзор нарушением?
1) Роздравнадзор посчитает это нарушением, отчеты о собраниях должны быть в медорганизации;+2) Роздравнадзор не посчитает это нарушением, ведь отчеты о собраниях вести не обязательно.
Для оценки эффективности работы медицинской сестры установили индикатор «стабилизация уровня госпитализации прикрепленного населения». Является ли он корректным?
1) Индикатор является корректным;+2) Индикатор некорректен.
Как часто нужно изучать результаты внутреннего контроля качества?
1) Раз в пять лет;2) Раз в год;3) Раз в полугодие.+
С какой периодичностью Росздравнадзор рекомендует проводить мониторинг лекарственного обеспечения?
1) Один раз в квартал;+2) Один раз в год;3) Два раза в год.
Специальность для предварительного и итогового тестирования
Управление сестринской деятельностью.
Вносите свой посильный вклад в общее дело пожертвованиями и финансовой помощью. Чем больше у нас будет ресурсов, тем больше мы сделаем вместе для медицинских работников (Ваших коллег).
Любая проверка начинается с составления программы или плана аудита. Объектами проверки могут быть отдельные бизнес-процессы компании.
Например, аудит может проводиться в части снабженческого цикла компании. Блок проверки охватывает процессы от закупки ТМЦ до использования в производстве.
Частоту проведения аудита устанавливает руководитель компании. Все зависит от потребностей компании и масштабов деятельности.
Например, оптимальной частотой является проведение аудита 1 раз в квартал. Такая проверка приурочена к составлению отчетности.
Однако если в компании грядут организационные изменения, возникают новые операции, то целесообразно проводить аудит чаще, чем 1 раз в квартал.
В небольших компаниях аудит проводят по мере надобности.
Заканчивается аудит составлением отчета руководителю с перечнем мероприятий по устранению недостатков.
Нужен аудит?
Практикующие эксперты от РосКо сократят ваше время и траты на этот трудоемкий процесс
Кем проводится внутренний аудит
Одним из условий для результативного проведения аудита является независимость и неподкупность лиц, которые его проводят.
Немаловажным фактором является профессионализм и «незамылинность» взгляда. Нежелательно, чтобы в проведении аудита участвовали работники бухгалтерии, которые и составляют отчетность.
Ни в одном регламентирующем документе нет указаний на то, кто должен участвовать во внутренней проверке.
Минфином даны лишь общие рекомендации: для проведения аудита может быть сформирована группа из компетентных сотрудников либо создано подразделение, на постоянной основе проводящее аудит. В последнем случае речь идет о крупных предприятиях.
Внутренний аудит можно проводить силами сторонних специалистов, например, нанять аудиторскую компанию, обладающую богатым опытом в выполнении таких заданий.
Этап 1. Анализ текущего состояния СВК
Чтобы двигаться в правильном направлении, с учетом имеющихся ресурсов, необходимо проанализировать текущую модель СВК.
Таблица 2. Базовые принципы СВК
Помимо базового набора правил, для создания эффективного внутреннего контроля с риск-ориентированным подходом необходимо внедрить в компании дополнительные принципы СВК.
Важно! Чтобы создать эффективную систему внутреннего контроля, нужно не только формализовать основные принципы функционирования СВК и зарегламентировать их, но и воплотить
на практике. А также регулярно тестировать СВК, соответствует ли она установленным принципам.
Таблица 1. Уровни зрелости системы внутреннего контроля
По данным PWC, 34% компаний оценивают уровень зрелости своей СВК как формализованный, 26% как управляемый. И всего 2% компаний достигло совершенствуемого уровня системы
внутреннего контроля.
Компания может взять для оценки и другую градацию уровней зрелости СВК, в частности, определенную в рекомендациях различных регуляторов или в нормативных актах. Для успешного
создания эффективной СВК необходимо прежде всего оценить и зафиксировать ее исходное состояние, а затем определить целевое видение СВК.
Определение текущей модели СВК
С точки зрения эволюции подходов к организации СВК, можно выделить 3 основные модели внутреннего контроля.
Риск-ориентированная модель рассматривает внутренний контроль и риски как неотъемлемую часть самого бизнеса. И позволяют совету директоров, топ-менеджменту и остальному персоналу
организации проверить:
Риск-ориентированный подход (РОП) к организации внутреннего контроля выглядит так:
Согласно РОП, в любой деятельности есть риск не достичь ожидаемого результата из-за разных внешних и внутренних факторов: ошибок персонала, технических сбоев, неверных решений,
изменений на рынках и пр. Если определить, где возникают риски, можно спрогнозировать реакцию на них и своевременно их предотвратить.
Именно поэтому контрольная деятельность во многих компаниях последние десятилетия переориентируется на работу с рисками. Затраты на такой превентивный контроль окупаются в полной
мере за счет предотвращения более существенных потерь.
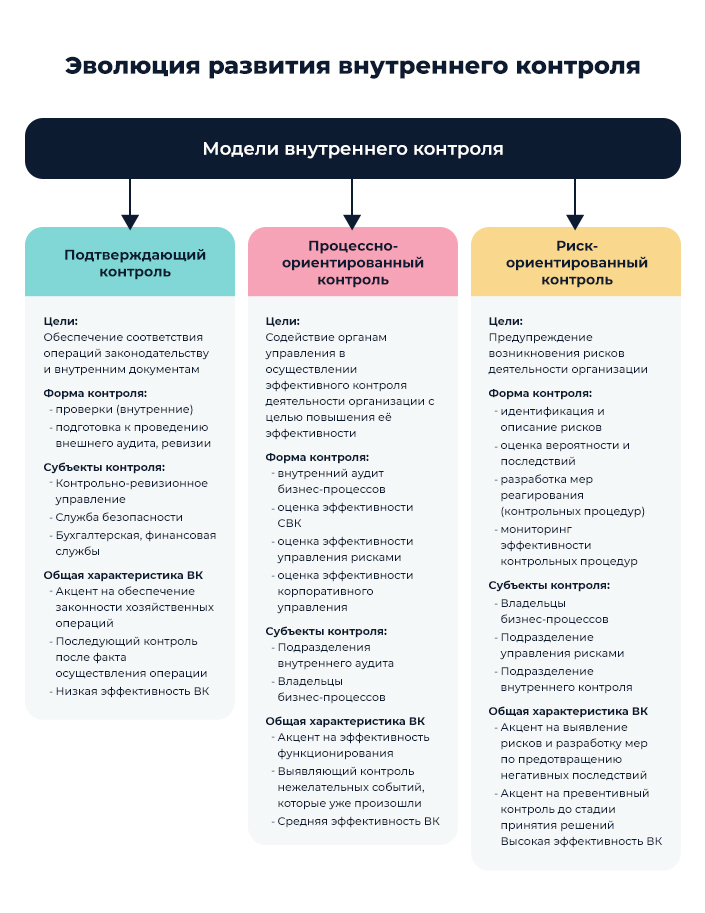
Компания может сочетать элементы трех моделей внутреннего контроля, исходя из специфики и масштабов деятельности
Моя практика работы в крупных холдингах подтверждает описанную эволюцию подходов к организации внутреннего контроля: от фокуса на последующий контроль после наступления
негативных последствий — к фокусу на выявление рисков до стадии принятия решений и разработки адекватных контрольных мер.
Важно! В компаниях, как правило, присутствуют элементы всех трех моделей внутреннего контроля, что обеспечивает принцип независимости контроля при проведении его
разными специалистами. Необходимо найти оптимальное сочетание моделей с точки зрения эффективности и затрачиваемых ресурсов.
Этап 2. Формирование целевой модели СВК
Если рассматривать СВК с точки зрения системного подхода, то можно сказать, что внутренний контроль функционирует как эффективная система только когда:
Работа СВК базируется на применении набора правил и принципов, соблюдение которых обеспечивает ее эффективность.
Оцениваем и устраняем риски
Важнейшими элементами внутреннего контроля являются обнаружение рисков, анализ степени рисков, принятие управленческих решений, направленных на их устранение, сокращение и минимизацию.
В Информации Минфина N ПЗ-11/2013 сказано, что оценка рисков призвана выявлять те из них, которые могут повлиять на достоверность учета и отчетности.
Специалисты, осуществляющие внутренний контроль, должны убедиться в том, что:
Важно! Оценить риск возникновения злоупотреблений. Злоупотребления могут быть связаны с любым участком учета и деятельности организации в целом.
Проблема оценки риска возникновения злоупотреблений непосредственно связана с неосмотрительностью и неосторожностью как при ведении бизнеса в целом, так и при выборе контрагентов в частности.
Какие недостатки СВК часто встречаются на практике?
Некоторые важные объекты контроля (их составляющие) не попадают «в поле зрения». Например, некоторые компании строго следят, чтобы не было недоплаты налогов, но совершенно не замечают их переплаты, а иногда сотрудники необдуманно принимают предложения налоговых органов и лишают компанию положенных ей средств.
Нет четкого определения ответственных
Может получиться так, что ущерб есть, а виновных работников как бы нет. Что особенно опасно сегодня для руководителей и владельцев бизнеса, т.к. при определенных обстоятельствах им может быть предъявлено умышленное создание условий для ухода от налогов и другие нарушения, а это может повлечь уголовную ответственность. Кроме того, участились случаи привлечения руководителей и собственников компаний к субсидиарной ответственности по долгам компаний.
Нет стандартизированных процедур контроля
В итоге каждый контролирует, как и когда ему удобно. Так, например, распространенным нарушением является проведение формальной инвентаризации, что создает благодатную почву для хищений и злоупотреблений. Нередко в аудиторской практике встречаем ситуации, когда длительные периоды контроль может вообще отсутствовать.
Рекомендации по усилению СВК
Определите четко объекты контроля, к которым должно быть пристальное внимание. Они индивидуальны для каждой организации и полезно не ограничиваться «стандартными» сферами (например, учет ТМЦ). Включите сюда все, что так или иначе влияет на эффективную деятельность организации. Например, это может быть контроль за соблюдением скидочной политики компании, оценка последствий предоставления скидок и т. д.
Детализировать контрольную деятельность
В отношении каждого объекта контроля полезно осветить 3 вопроса:
Как будет проходить контроль?
Например, какая методика будет использоваться, какие документы/действия будут проверяться, как часто и т. д.
Что является «границей нормы»?
Нарушения каких требований или отклонение от каких показателей станет тревожным сигналом.
Каким образом должны фиксироваться/устраняться нарушения?
Иными словами, какие действия должен совершить проверяющий, если заметит риск.
Персонифицировать контрольную деятельность
Исходя из предполагаемой методики контроля и борьбы с рисками/нарушениями нужно определить для каждого объекта контроля квалифицированных ответственных лиц.
Также важно избегать и другой крайности — «задвоение ответственности»: когда одна и та же контрольная функция по одному и тому же объекту закрепляется за разными работниками. Но важно заранее подумать, кто будет осуществлять контроль в случае временного отсутствия контролирующего лица (отпуск, например).
Также, полезно четко определить подотчетность лица, осуществляющего контроль. Кому и как этот работник будет докладывать о результатах контрольной деятельности?
Рекомендуем обратить особое внимание на документирование ключевых вопросов внутреннего контроля (кто, что, когда и как контролирует, какие действия совершает при обнаружении нарушений). Ответственные лица обязательно должны быть ознакомлены с соответствующими документами под роспись.
Если в вашей компании множество договоров, множество контрагентов — очень полезно разработать инструкцию по работе с договорами.
В инструкции должен содержаться порядок согласования и подписания любого договора. Инструкция сократит возможность подделки договоров, включения неправомерных, кабальных условий и др. риски.
Также в этой инструкции можно предусматривать порядок оплаты: каким образом оплачивается счет по договору, каким образом списываются денежные средства (порядок согласования оплаты, например).
Все организации, у которых имеется большой склад с товаром и присутствует большой товарооборот, просто обязаны иметь договоры о материальной ответственности.
Они могут быть заключены с каждым физическим лицом, могут быть коллективными: если склад очень большой и много кладовщиков и др. материально ответственных лиц.
В случае выявления какого-то ущерба, недостачи каждый работник склада понимает меру своей ответственности за товар.
Также обязателен регламент проведения инвентаризации. Инвентаризация должна проводиться чем чаще, тем лучше. Хотя бы раз в квартал. Инвентаризацию должны проводить не менее 3-х человек, назначенных приказом руководителя. Эти работники должны ответственно подходить к пересчету и составлению документов.
В регламенте нужно прописать не только порядок и сроки проведения инвентаризации, но и порядок утверждения ее результатов, каким образом они представляются руководству. Руководитель должен ознакомиться с тем, что выявлено по итогам инвентаризации — недостача или, наоборот, избыток, пересортица и т. д., и принять дальнейшие решения.
СВК и регламентирующие ее документы должны быть актуальны как в части организационных изменений (например, своевременная замена контролеров в случае их увольнения), так и в части обнаружения новых объектов контроля, возможностей для роста эффективности компании и т. д.
Наш многолетний опыт проверок показывает, что работы только СВК недостаточно: в 93 % случаев при комплексном аудите компаний обнаруживаются не выявленные риски и резервы, а в некоторых случаях и корпоративные мошенничества.


