

Этот отчет сформирован автоматически в программе «Ваш финансовый аналитик» – знаний финансового анализа от пользователя программы не требуется! Наш лозунг: «Заставь компьютер думать!» Нужна такая программа? Жми сюда.
Цель
анализа
собранной информации — проверка исходных
предположений, получение ответов на
поставленные вопросы и выявление новых
проблем. Основой анализа являются
гипотезы, сформулированные в программе
и возникающие по мере их проверки в
процессе самого анализа собранных
данных.
В
зависимости от программных целей
исследования анализ полученных данных
может быть более или менее глубоким.
Методам анализа будут посвящены
дальнейшие разделы настоящего пособия.
Однако можно представить некоторые
общие характерные этапы анализа собранной
информации, например эмпирической
информации, полученной на основе опроса.
На
первом этапе проводится классификация,
упорядочение и группировка полученных
эмпирических данных, а также качественное
их осмысление в соответствии с
выдвинутыми описательными гипотезами.
Формируются количественные
характеристики исследуемых явлений
(такие, например, как статистические
параметры — средние величины, частоты,
вариации и т.д.).
На
втором этапе осуществляется первичное
обобщение данных и одновременно
проводится «сжатие» эмпирических данных
на основе построения различных типологий
и применения соответствующих методов
(например, факторного или кластерного
анализа).
Третья
стадия предполагает углубление
интерпретации и объяснение фактов на
основе эмпирической или теоретической
проверки описательных гипотез.
На
четвертом этапе используются приемы
мысленного или, если возможно, реального
(натурного) экспериментирования,
повторные и сравнительные исследования,
моделирование.
После
проведения анализа формулируются
основные выводы и рекомендации по
результатам проведенного исследования,
которые обычно представляются в
форме отчета.
На основании Вашего запроса эти примеры могут содержать грубую лексику.
На основании Вашего запроса эти примеры могут содержать разговорную лексику.
итогам проведенного анализа
- Перевод «итогам проведенного анализа» на английский
- Перевод «По итогам проведенного анализа» на английский
- Задача 1.
- Задания для коррекции умений
- Приложения
- Анализ кредитоспособности заемщика
- Прогноз банкротства
- Расчет рейтинговой оценки финансового состояния
- Анализ финансового положения
- Оценка стоимости чистых активов организации
- Анализ финансовой устойчивости организации
- Анализ финансовой устойчивости по величине излишка (недостатка) собственных оборотных средств
- Анализ ликвидности
- Анализ соотношения активов по степени ликвидности и обязательств по сроку погашения
- Анализ эффективности деятельности организации
- Анализ рентабельности
- Расчет показателей деловой активности (оборачиваемости)
- Факторный анализ рентабельности собственного капитала
- Выводы по результатам анализа
- Рейтинговая оценка финансового состояния организации
- Использование результатов исследования
- Этап формулировки Результатов анализа Заключительные выводы и рекомендации
Перевод «итогам проведенного анализа» на английский
Выводы, сформулированные по итогам проведенного анализа, содержат утверждение о том, что ключевую роль в лоббистской деятельности играет информация, которая в процессе движения от источника к получателю с неизбежностью искажается.
The results of the analysis underline that a key role in lobbying activities is played by information that is being inevitably distorted, moving from source to destination.
По итогам проведенного анализа подготовлены рекомендации для органов местного.
Однако по итогам проведенного анализа были сделаны различные выводы в отношении тенденций, наблюдающихся в некоторых отдельных странах.
However, the analyses differ in defining trends for some of the individual countries.
самостоятельно по итогам проведенного анализа рынка платежных услуг
По итогам проведенного анализа был подготовлен доклад, который был представлен в апреле 2004 года.
A status report was finalized and presented in April 2004.
По итогам проведенного анализа сделаны выводы и намечены некоторые ключевые направления совершенствования инструментов управления водными ресурсами Республики Бурятия для дальнейшей проработки в рамках проекта.
According to the performed analysis some conclusions were made along with identification of key directions for improving application of instruments for water resources management in the Republic of Buryatia for further development within the framework of the project.
По итогам проведенного анализа Комиссия выявила необходимость повышения уровня профессионализма и подготовки сотрудников по вопросам снабжения в УВКБ.
As a result of this examination, the Board identified the need to improve the level of professionalism and training for supply officers in UNHCR.
По итогам проведенного анализа СМК со стороны руководства за 2011 г. общая результативность достижения установленных целей в области качества составляет 73,6 %.
Based on the QMS analysis carried out by the management in 2011, the overall performance in the achievement of established quality-related goals was 73.6%.
Кроме того, по итогам проведенного анализа Программа также впервые определила морские охраняемые районы.
Moreover, on the basis of UNEP analysis, Haiti designated its first-ever marine protected areas.
Ничего не найдено для этого значения.
Результатов: . Точных совпадений: . Затраченное время: мс
Перевод «По итогам проведенного анализа» на английский
based on the results of the analysis
По итогам проведенного анализа, нами был установлен ряд причин, ведущих к снижению эффективности деятельности предприятия, в том числе
According to the obtained results, we identified a number of reasons leading to a decrease in the efficiency of the enterprise, including
По итогам проведенного анализа было установлено, что в глобальном масштабе в период 2001-2016 гг. распространенность малоподвижного образа жизни несколько снизилась среди мальчиков (с 80% до 78%), но никак не изменилась у девочек (осталась на уровне порядка 85%).
Globally, the prevalence of insufficient physical activity has decreased slightly in boys between 2001 and 2016 (from 80 percent to 78 percent), but there was no change for girls which remained around 85 percent.
По итогам проведенного анализа общее количество оценок «Соблюдается» составило 204 из 356, или 57 %, что свидетельствует о развитой практике корпоративного управления в Обществе.
For this analysis, the total number of estimates OBSERVED amounted to 204 out of 356, or 57% that testifies to the well-developed practice of corporate governance in the Company.
По итогам проведенного анализа был сделан вывод о необходимости пересмотра докладов Стороны о данных с целью исправления ошибок, допущенных в указанных данных.
The review had concluded that revisions were required to the Party’s data reports to correct data entry errors.
Как правильно по итогам?Как правильно по итогу?Когда правильно по итогу,а когда по итогам?Правильно пишется и по итогу, и по итогам. По той причине, что это формы множественного и единственного числа слова итог в предложном падеже. Таким образом, «по итогу» будет правильно в таких преложениях, как это:По итогу конкурса победителем назначается Руслан Крылов. А «по итогам» в таких, как это:По итогам жюри, приз вручается Андрею с номером 4100. Следует «по итогу» пишется тогда, когда итог один, а «по итогам», когда их более двух.автор вопроса выбрал этот ответ лучшимКаждый из вариантов написания имеет право быть. Поэтому стоит смотреть на предложения, в которых слова встречают или их планируют использовать. Если мы говорим о чем-то одном, то в предложении будет использоваться «по итогу». Собственно, и само слово «итог» идет в единственном числе. Например: по итогу собрания, по итогу акции, по итогу игры. То есть — результат один. Если же подводят итоги чего-то, что включало в себе несколько этапов или рассматривалось несколько аспектов, то речь идет о множественном числе. Например: по итогам переговоров, по итогам учений. Как вариант — по итогам года. Год один, но вот выводов было сделано несколько, поэтому итоги. 4 года назад
Это два абсолютно правомочных варианта, просто в разном числе: По итогам проведенных мероприятий сделаны определенные выводы. По итогу прошедшего собрания сделаны определенные выводы. Другое дело, что иногда ошибочно применяют сочетание «по итогу», в том случае когда надо сказать «в итоге». Например, «По итогу, мы получим некоторое количество раскрашенных плиток». Заменять вводное сочетание «в итоге» просторечным «по итогу» в таком случае не стоит.5 лет назад
Оба варианта данных нам слов встречается в русском языке;По итогу обозначает единственное число;-по итогу беседы мы пришли к выводу,что он говорит правду. По итогам обозначает множественное число;-Нужно будет сделать выводы по итогам проведённых консультаций.4 года назад
В русском языке используются оба этих слова, так как смысл их, никак не противоречит друг другу, а они практически равнозначны по семантике, а только лишь при этом указывают собой на единственное число какого либо одного процесса, от итога которого все в конечном итоге и зависит и от группы событий, которые будут иметь влияние на результат. Итак «по итогам», это форма множественного числа: По итогам наших встреч в течении месяца, я понял что не люблю эту девушку.»По итогу» в свою очередь, указывает на одно какое то событие и оно естественно идет в единственном числе: По итогу следующего саммита «большой восьмерки», будет видна политическая картина мира на весь год.
Задача 1.
В
городе Северске было проведено выборочное
статистическое исследование по изучению
патологической пораженности болезнями
нервной системы и органов чувств
выпускников общеобразовательных школ
I ступени двух административных районов
(Центрального и Юго-западного). В процессе
исследования решалось несколько задач,
три из которых формулировались таким
образом: «Изучить
влияние на заболеваемость следующих
факторов:
1)
возраста начала школьного обучения;
2)
условий внутришкольной среды, в частности
освещенности классных комнат;
3)
уровня учебной нагрузки школьников».
Полученные
исследователями данные подвергались
первичной статистической обработке.
Для
решения 1-й задачи получены показатели,
представленные в таблицах 1, 2, 3; для
решения 2-й задачи – в таблицах 1 и 4.
Патологическая
пораженность болезнями нервной системы
и
органов чувств школьников, проживающих
и обучающихся
в
разных районах города в отчетном году
(на 1000 осмотренных)
1.
Среднеобластной
показатель патологической пораженности
школьников начальных школ болезнями
нервной системы и органов чувств – 87
случаев на 1000 осмотренных.
2.
Стандартизованные по возрасту начала
школьного обучения (6 и 7 лет) показатели
патологической пораженности:
Центральный
район – 98,0 случаев на 1000 осмотренных;
Юго-западный
район – 101,0 случаев на 1000 осмотренных.
Динамика
патологической пораженности выпускников
общеобразовательных
школ I ступени г. Северска
болезнями нервной
системы и органов чувств
Структура
патологической пораженности школьников
города болезнями
нервной системы и органов чувств
Данные
про возраст начала школьного обучения
и уровни
освещенности
классных комнат в школах г. Северска
1.
Выбрать показатели для количественного
сравнения статистических данных,
приведенных в таблицах 1, 2, 3, 4 (с учетом
примечаний к таблицам), указать способ
(метод) сравнения и провести расчет
необходимых показателей.
Ответ оформить по
следующему образцу:
2.
Решить вопрос о наглядном представлении
приведенных в ситуации и полученных в
ходе количественного сравнения данных:
указать название и статистический
характер показателей, таблицу, в которой
они приведены (в условии задачи или в
эталоне ответа), а также вид графического
изображения. Выполнить графические
изображения.
3. Провести собственно
статистический анализ:
3.1.
дать заключение по количественному
сопоставлению имеющихся данных;
3.2.
дать качественную оценку и объяснить
полученные результаты.
4. Сделать выводы.
1.
Количественное
сравнение статистических данных.
2.
Наглядно можно представить следующие
данные, имеющиеся в условии задачи и
полученные в ходе количественного
сравнения:
Рис. 1. Патологическая
пораженность болезнями нервной системы
и органов чувств школьников, проживающих
и
обучающихся в
разных административных районах города
Северска и в области в отчетном году
(на 1000 осмотренных)
Рис.
2. Патологическая
пораженность болезнями нервной системы
и органов чувств школьников города в
сравнении
со
среднеобластным показателем (в %)
Рис.
3. Структура
патологической пораженности школьников
города
болезнями нервной системы и органов
чувств (в %)
Рис.
4. Динамика
патологической пораженности школьников
Рис.
5. Удельный
вес детей, начавших обучение в 6-летнем
и
7-летнем возрасте,
в исследуемых районах и по городу
в
целом в отчетном году (в %)
Рис.
6. Патологическая
пораженность школьников города
болезнями
нервной системы и органов чувств в
отчетном
году
по сравнению с 1-м годом исследуемого
периода (в %)
Рис.
7. Удельный
вес детей, начавших обучение в 6-летнем
возрасте,
в различных районах города в сравнении
между
собой (в %)
3.1.
Заключение
по количественному сопоставлению
имеющихся данных.
Уровень
и динамика патологической пораженности
болезнями нервной системы и органов
чувств негативно характеризует состояние
здоровья выпускников общеобразовательных
школ I ступени г. Северска.
Так,
уровень патологической пораженности
в г. Северске (рис. 2) намного превышает
среднеобластной показатель (на 21,8%).
Динамика
патологической пораженности школьников
г. Северска болезнями нервной системы
и органов чувств характеризуется
неуклонным ростом (рис. 4). За исследуемый
5-летний период уровень патологической
пораженности вырос на 17,8% (рис. 6),причем
темп его роста неуклонно увеличивается.
В отчетном году он составил 107,1% по
сравнению с первым годом исследуемого
периода.
В
структуре патологической пораженности
наибольший удельный вес занимают
неврозоподобные состояния, на втором
месте – астигматизм, на третьем – миопия
(рис. 3).
Уровень
патологической пораженности выпускников
начальных школ болезнями нервной системы
и органов чувств неодинаковый в разных
административных районах г. Северска.
Он достоверно выше в Центральном районе,
чем в Юго-западном (рис. 1). Эти различия,
в частности, обусловлены более высоким
удельным весом детей, начавших школьное
обучение с 6-ти лет (рис. 5 и рис. 7), в
Центральном районе по сравнению с
Юго-западным (расхождение в сторону
увеличения составляет 52,9%).
Уровень
освещенности в классных комнатах
начальных школ г. Северска достоверно
ниже гигиенического норматива.
Между
уровнем патологической пораженности
младших школьников болезнями нервной
системы и органов чувств и учебной
нагрузкой существует прямая сильная
корреляционная связь.
3.2.
Качественная
оценка и объяснение полученных
результатов.
Нарастающую
негативную тенденцию патологической
пораженности школьников можно объяснить
повышением интенсивности неблагоприятного
влияния факторов, которые формируют
заболеваемость учеников.
В
результате проведенного исследования
выявлена сильная позитивная связь между
уровнем патологической пораженности
болезнями нервной системы и органов
чувств и учебной нагрузкой. А, как
известно, интенсивность учебной нагрузки
ежегодно увеличивается в связи с
усложнением учебных программ. Этот
процесс происходит на фоне перехода на
ранневозрастное школьное обучение. А
данные литературы свидетельствуют о
том, что среди шестилетних детей удельный
вес функционально неготовых к обучению
в школе значительно выше, чем среди
семилетних, а средний уровень «школьной
зрелости» существенно ниже. Следовательно,
повышенная учебная нагрузка ложится
на функционально «незрелую» нервную
систему младших школьников. Это приводит
к росту пораженности детей болезнями
нервной системы. Подтверждается этот
вывод тем, что в структуре патологической
пораженности данного класса болезней
преобладают неврозоподобные состояния.
С
этим согласуются результаты проведенного
метода стандартизации, свидетельствующие
о том, что более высокий уровень
патологической пораженности болезнями
нервной системы отмечается в том
административном районе г. Северска,
где больший удельный вес составляют
дети, приступившие к школьному обучению
в 6-летнем возрасте.
Важным
фактором, оказывающим влияние на уровень
заболеваемости учеников, является
состояние внутришкольной среды. Мы
вправе допустить, что низкие уровни
освещенности в классных комнатах
начальных школ г. Северска (в сравнении
с гигиеническим нормативом) неблагоприятно
отражаются на функциональном состоянии
органа зрения и могут служить одним из
этиологических факторов роста пораженности
органов чувств школьников. Это
подтверждается высоким удельным весом
патологии органа зрения (миопии) в
структуре патологической пораженности
выпускников общеобразовательных школ
I ступени г. Северска.
4.
На основании проведенного анализа можно
сделать
следующие выводы:
Граф логической
структуры темы
«Анализ
явления (признака, процесса) из области
медицины и здравоохранения»
Задания для коррекции умений
Для
контроля усвоения темы и достижения
целей занятия решите следующую задачу.
Приложения
В следующей таблице рассчитаны показатели, содержащиеся в методике Федерального управления по делам о несостоятельности (банкротстве) (Распоряжение N 31-р от 12.08.1994; к настоящему моменту распоряжение утратило силу, расчеты приведены в справочных целях).
Анализ структуры баланса выполнен за период с начала 2019 года по 31.12.2019 г.
Поскольку оба коэффициента по состоянию на 31.12.2019 оказались меньше нормы, в качестве третьего показателя рассчитан коэффициент восстановления платежеспособности. Данный коэффициент служит для оценки перспективы восстановления организацией нормальной структуры баланса (платежеспособности) в течение полугода при сохранении имевшей место в анализируемом периоде тенденции изменения текущей ликвидности и обеспеченности собственными средствами. Значение коэффициента восстановления платежеспособности () указывает на отсутствие в ближайшее время реальной возможности восстановить нормальную платежеспособность. При этом необходимо отметить, что данные показатели неудовлетворительной структуры баланса являются достаточно строгими, поэтому выводы на их основе следует делать лишь в совокупности с другими показателями финансового положения организации. Кроме того, в расчете не учитывается отраслевая специфика.
Анализ кредитоспособности заемщика
В данном разделе приведен анализ кредитоспособности ПАО «Заря» по методике Сбербанка России (утв. Комитетом Сбербанка России по предоставлению кредитов и инвестиций от 30 июня 2006 г. N 285-5-р).
В соответствии с методикой Сбербанка заемщики делятся в зависимости от полученной суммы баллов на три класса:
В данном случае сумма баллов равна . Следовательно организация может рассчитывать на получение банковского кредита.
Прогноз банкротства
В качестве одного из показателей вероятности банкротства организации ниже рассчитан Z-счет Альтмана (для ПАО «Заря» взята 4-факторная модель для частных непроизводственных компаний):
Z-счет = 6,56T1 + 3,26T2 + 6,72T3 + 1,05T4 , где
Предполагаемая вероятность банкротства в зависимости от значения Z-счета Альтмана
составляет:
Для ПАО «Заря» значение Z-счета на 31.12.2019 составило . Такое значение показателя свидетельствует о незначительной вероятности банкротства ПАО «Заря».
Усовершенствованной альтернативой модели Альтмана считается формула прогноза банкротства, разработанная британскими учеными Р. Таффлер и Г. Тишоу. Модель Таффлера описана следующей формулой:
Z = 0,53X1 + 0,13X2 + 0,18X3 + 0,16X4 , где
Вероятность банкротства по модели Таффлера:
В данном случае значение итогового коэффициента составило , поэтому вероятность банкротства можно считать низкой.
Еще одну методику прогнозирования банкротства, адаптированную для российских условий, предложили Р. С. Сайфуллина и Г. Г. Кадыкова. Пятифакторная модель данной методики следующая:
R = 2К1 + 0,1К2 + 0,08К3 + 0,45К4 + К5 , где
В рамках модели Сайфуллина-Кадыкова итоговый показатель (R) интерпретируется следующим образом. Если R меньше 1, то вероятность банкротства организации высокая; если R больше 1 – низкая. Из таблицы выше видно, что значение итогового показателя составило . Это говорит о неустойчивом финансовом положении организации, существующей вероятности банкротства. Однако следует учесть, что это упрощенная модель, не учитывающая отраслевые особенности. С учетом большего количества фактором результат может получиться иным, требуется более глубокий анализ.
Расчет рейтинговой оценки финансового состояния
Итоговая рейтинговая оценка финансового состояния ПАО «Заря»: ( x 0,6) + ( x 0,4) = (BBB — положительное)
Справочно: Градации качественной оценки финансового состояния
Анализ финансового положения
Представленный ниже анализ финансового положения и эффективности деятельности ПАО «Заря» выполнен за период с 01.01.2016 по 31.12.2019 г. (4 года). Деятельность ПАО «Заря» отнесена к отрасли «Деятельность воздушного и космического транспорта» (класс по ОКВЭД – 51), что было учтено при качественной оценке значений финансовых показателей.
* Без доходов будущих периодов, возникших в связи с безвозмездным получением имущества и государственной помощи, включенных в собственный капитал.
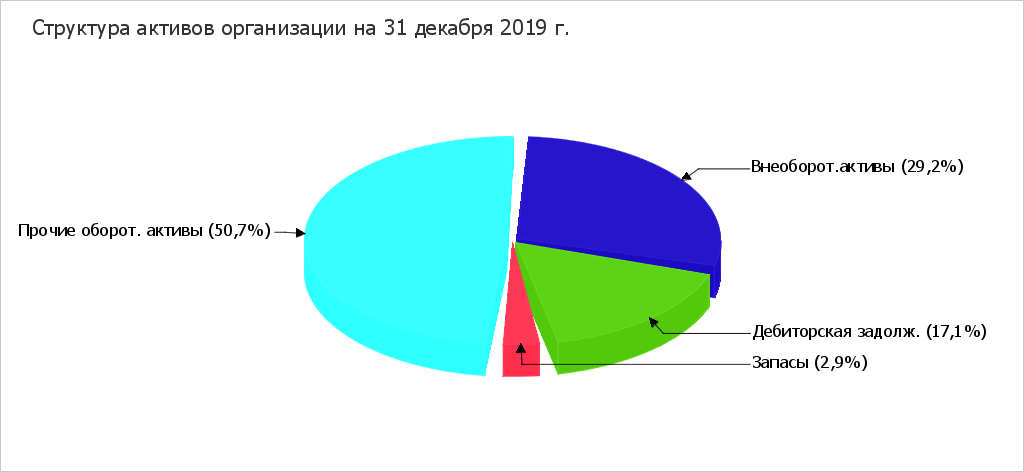
Из представленных в первой части таблицы данных видно, что по состоянию на 31.12.2019 в активах организации доля внеоборотных средств составляет 1/3, а текущих активов – 2/3. Активы организации за весь рассматриваемый период значительно увеличились (на %). Отмечая значительный рост активов, необходимо учесть, что собственный капитал увеличился еще в большей степени – в раза. Опережающее увеличение собственного капитала относительно общего изменения активов следует рассматривать как положительный фактор.
На диаграмме ниже наглядно представлено соотношение основных групп активов организации:
Рост величины активов организации связан, главным образом, с ростом следующих позиций актива бухгалтерского баланса (в скобках указана доля изменения статьи в общей сумме всех положительно изменившихся статей):
Одновременно, в пассиве баланса наибольший прирост наблюдается по строкам:
Среди отрицательно изменившихся статей баланса можно выделить «дебиторская задолженность» в активе и «переоценка внеоборотных активов» в пассиве ( тыс. руб. и тыс. руб. соответственно).
За рассматриваемый период (с 31 декабря 2015 г. по 31 декабря 2019 г.) произошло увеличение собственного капитала до тыс. руб. (в раза).
Оценка стоимости чистых активов организации
Чистые активы организации на последний день анализируемого периода (31.12.2019) намного (в раза) превышают уставный капитал. Данное соотношение положительно характеризует финансовое положение, полностью удовлетворяя требованиям нормативных актов к величине чистых активов организации. К тому же необходимо отметить увеличение чистых активов в раза за 4 последних года. Превышение чистых активов над уставным капиталом и в то же время их увеличение за период говорит о хорошем финансовом положении организации по данному признаку. Наглядное изменение чистых активов и уставного капитал представлено на следующем графике.
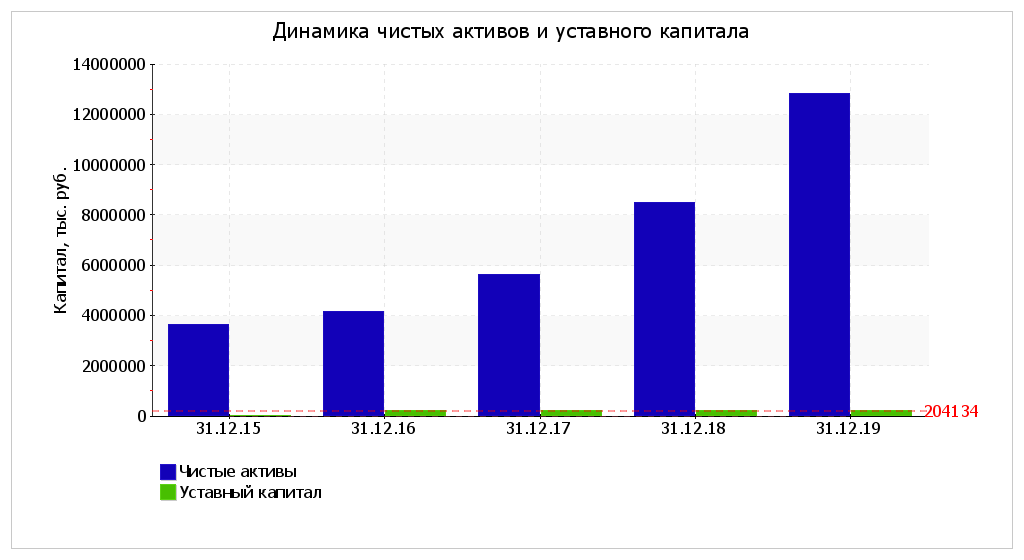
В анализируемом периоде наблюдалось скачкообразное увеличение уставного капитала.
Анализ финансовой устойчивости организации
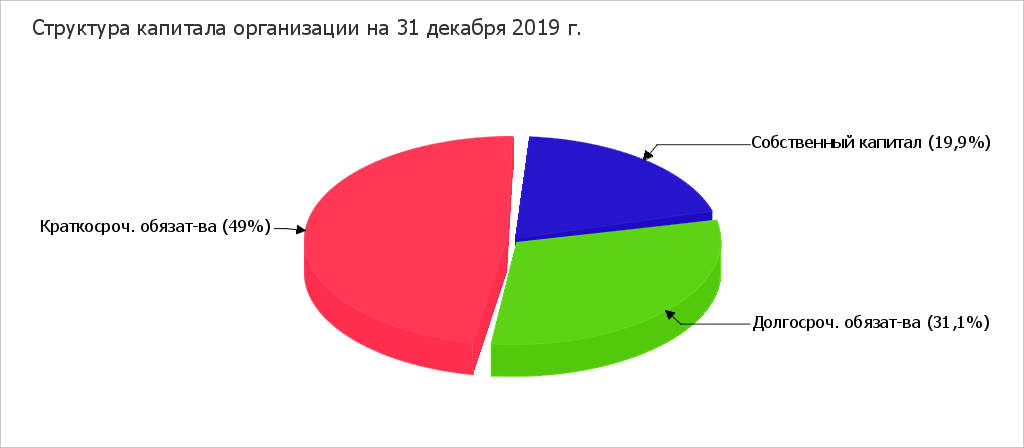
Коэффициент автономии организации на последний день анализируемого периода (31.12.2019) составил . Полученное значение показывает, что ввиду недостатка собственного капитала (% от общего капитала) организация в значительной степени зависит от кредиторов. Коэффициент автономии за 4 последних года возрос на .
На диаграмме ниже наглядно представлена структура капитала организации:
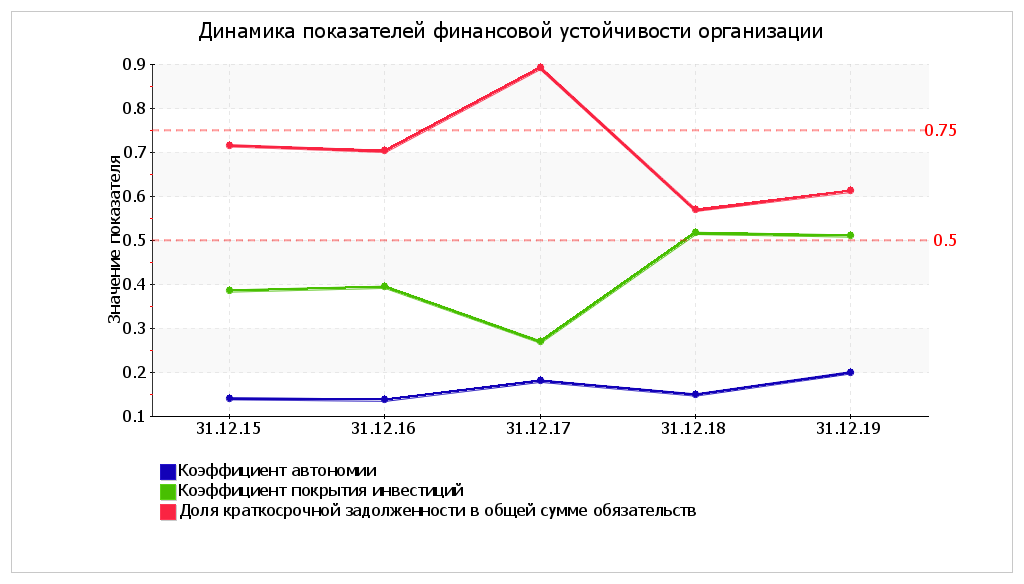
Коэффициент обеспеченности собственными оборотными средствами по состоянию на 31.12.2019 составил . Отмечено весьма значительное снижение коэффициента обеспеченности собственными оборотными средствами за рассматриваемый период (с 31.12.2015 по 31.12.2019) – на . На последний день анализируемого периода значение коэффициента характеризуется как не соответствующее принятому нормативу. В течение всего периода коэффициент обеспеченности собственными оборотными средствами сохранял значение, не соответствующее нормативу.
За весь рассматриваемый период отмечен существенный рост коэффициента покрытия инвестиций c до (т.е. ). Значение коэффициента на 31.12.2019 ниже допустимой величины. Несмотря на разнонаправленное изменение коэффициента покрытия инвестиций, в целом в течение анализируемого периода имел место преимущественно рост.
Значение коэффициента обеспеченности материальных запасов на последний день анализируемого периода (31.12.2019) составило , что намного (на ) меньше, чем на 31.12.2015. В начале рассматриваемого периода коэффициент соответствовал норме, однако позднее ситуация изменилась. На 31 декабря 2019 г. значение коэффициента обеспеченности материальных запасов является критическим.
По коэффициенту краткосрочной задолженности видно, что на 31.12.2019 доля долгосрочной задолженности в общих долгах ПАО «Заря» составляет 38,8%. При этом в течение анализируемого периода доля долгосрочной задолженности выросла на 10,3%.
Динамика основных показателей финансовой устойчивости организации представлена на следующем графике:
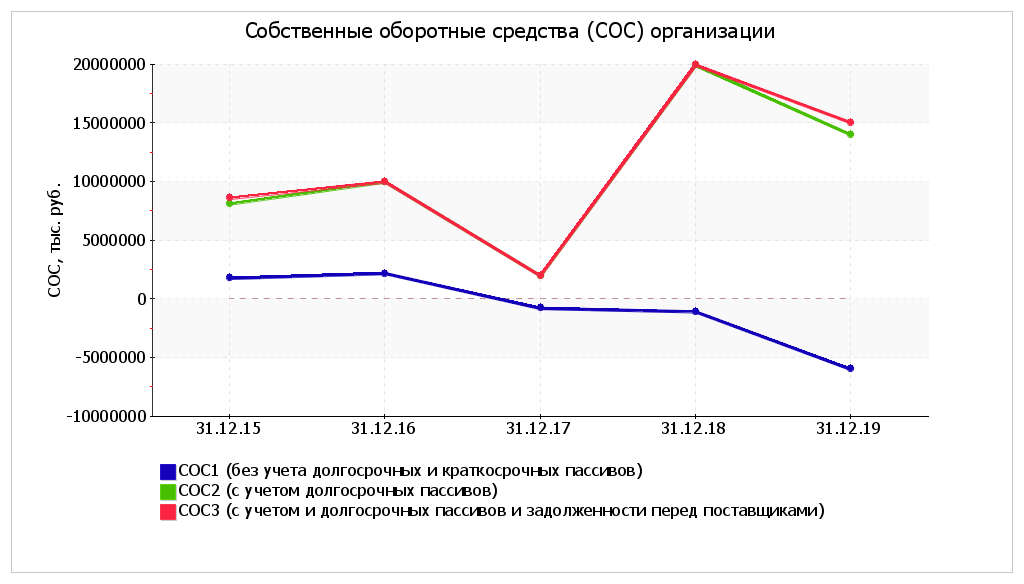
Анализ финансовой устойчивости по величине излишка (недостатка) собственных оборотных средств
*Излишек (недостаток) СОС рассчитывается как разница между собственными оборотными средствами и величиной запасов и затрат.
Поскольку на последний день анализируемого периода наблюдается недостаток только собственных оборотных средств, рассчитанных по 1-му варианту (СОС1), финансовое положение организации по данному признаку можно характеризовать как нормальное. Более того два из трех показателей покрытия собственными оборотными средствами запасов за анализируемый период улучшили свои значения.
Анализ ликвидности
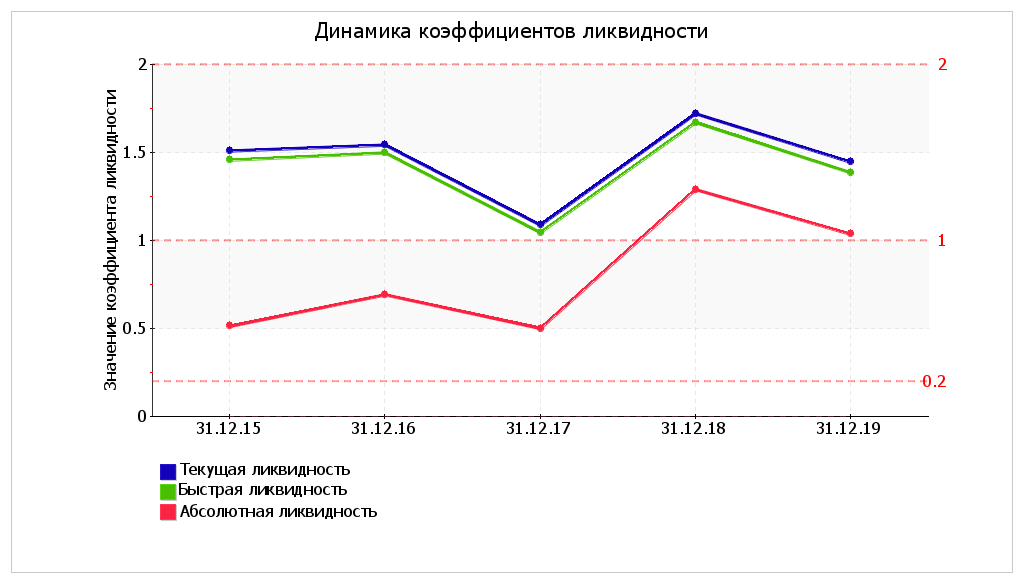
На последний день анализируемого периода значение коэффициента текущей ликвидности () не соответствует норме. При этом нужно обратить внимание на имевшее место за весь рассматриваемый период негативное изменение – коэффициент снизился на . В течение рассматриваемого периода можно наблюдать как рост, так и снижение коэффициента текущей ликвидности; максимальное значение составило , минимальное – .
Значение коэффициента быстрой (промежуточной) ликвидности соответствует норме – при норме 1. Это свидетельствует о достаточности ликвидных активов (т. е. наличности и других активов, которые можно легко обратить в денежные средства) для погашения краткосрочной кредиторской задолженности. Значения коэффициента быстрой ликвидности в течение всего периода укладывались в установленный норматив.
Коэффициент абсолютной ликвидности, как и два другие коэффициента, имеет значение, соответствующее норме (). За рассматриваемый период (с 31 декабря 2015 г. по 31 декабря 2019 г.) коэффициент вырос на .
Анализ соотношения активов по степени ликвидности и обязательств по сроку погашения
Из четырех соотношений, характеризующих наличие ликвидных активов у организации, выполняется только одно. У ПАО «Заря» достаточно денежных средств и краткосрочных финансовых вложений (высоколиквидных активов) для погашения наиболее срочных обязательств (больше на %). В соответствии с принципами оптимальной структуры активов по степени ликвидности, краткосрочной дебиторской задолженности должно быть достаточно для покрытия среднесрочных обязательств (краткосрочной задолженности за минусом текущей кредиторской задолженности). В данном случае это соотношение не выполняется – краткосрочная дебиторская задолженность покрывает среднесрочные обязательства организации только лишь на %. Однако это не столь критично, поскольку высоколиквидных активов достаточно не только для покрытия наиболее срочных обязательств, но и для покрытия в совокупности с краткосрочной дебиторской задолженностью среднесрочных обязательств организации.
Анализ эффективности деятельности организации
В приведенной ниже таблице обобщены основные финансовые результаты деятельности ПАО «Заря» за 4 последних года.
За период с 01.01.2019 по 31.12.2019 годовая выручка равнялась тыс. руб.; это на тыс. руб., или на % выше значения за 2016 год. Рост выручки наблюдался в течение всего проанализированного периода.
За последний год значение прибыли от продаж составило тыс. руб. За весь анализируемый период финансовый результат от продаж несущественно вырос.
Изучая расходы по обычным видам деятельности, следует отметить, что организация учитывала общехозяйственные (управленческие) расходы в качестве условно-постоянных, относя их по итогам отчетного периода на реализованные товары (работы, услуги).
Судя по отсутствию в бухгалтерской отчетности за последний отчетный период данных об отложенных налоговых активах и обязательствах, организация не применяет ПБУ 18/02 «Учет расчетов по налогу на прибыль». Это допустимо в случае, если организация является субъектом малого предпринимательства и вправе применять упрощенные способы ведения бухгалтерского учета.
Ниже на графике наглядно представлено изменение выручки и прибыли ПАО «Заря» в течение всего анализируемого периода.

Анализ рентабельности
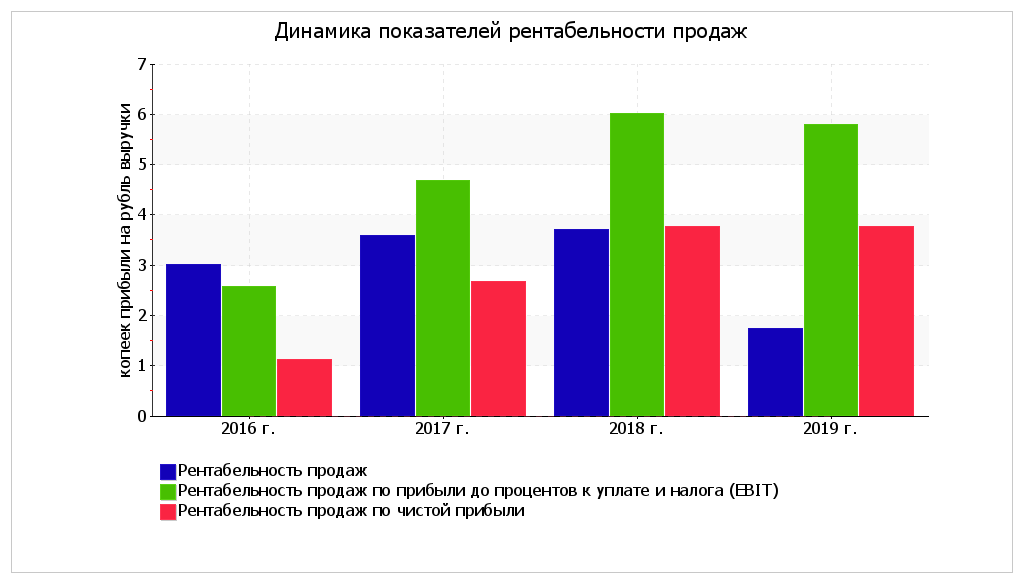
Представленные в таблице показатели рентабельности за 2019 год имеют положительные значения как следствие прибыльной деятельности ПАО «Заря».
Прибыль от продаж в анализируемом периоде составляет % от полученной выручки. Тем не менее, имеет место падение рентабельности обычных видов деятельности по сравнению с данным показателем за 2016 год (%).
Рентабельность, рассчитанная как отношение прибыли до налогообложения и процентных расходов (EBIT) к выручке организации, за последний год составила %. Это значит, что в каждом рубле выручки организации содержалось коп. прибыли до налогообложения и процентов к уплате.
Рентабельность использования вложенного в предпринимательскую деятельность капитала представлена в следующей таблице.
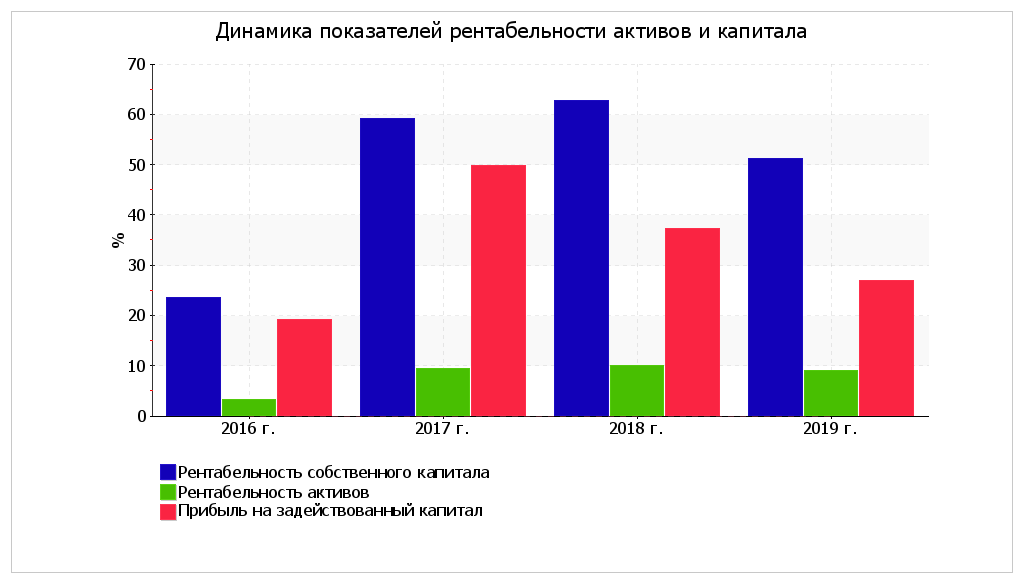
За 2019 год каждый рубль собственного капитала ПАО «Заря» обеспечил руб. чистой прибыли. В течение анализируемого периода рентабельность собственного капитала выросла на %. При этом тенденцию на повышение подтверждает и линейный тренд. За последний год значение рентабельности собственного капитала можно характеризовать как очень хорошее.
За последний год значение рентабельности активов составило %. За последний год в сравнении с данными за 2016 год отмечено весьма значительное, на %, повышение рентабельности активов. Кроме того, на рост показателя также указывает и усредненный (линейный) тренд. В течение рассматриваемого периода имело место как увеличение, так и падение рентабельности активов. Несмотря на то, что в начале анализируемого периода значение рентабельности активов не соответствовало норме, в конце периода оно приняло нормальное значение.
Наглядное изменение основных показателей рентабельности активов и капитала организации представлено на следующем графике.
Расчет показателей деловой активности (оборачиваемости)
Далее в таблице рассчитаны показатели оборачиваемости ряда активов, характеризующие скорость возврата авансированных на осуществление предпринимательской деятельности денежных средств, а также показатель оборачиваемости кредиторской задолженности при расчетах с поставщиками и подрядчиками.
* Приведен расчет показателя в днях. Значение коэффициента равно отношению 365 к значению показателя в днях.
Оборачиваемость активов в среднем за весь рассматриваемый период показывает, что организация получает выручку, равную сумме всех имеющихся активов за 130 календарных дней. О размере материально-производственных запасов можно судить по следующему соотношению: в среднем требуется 4 дня, чтобы расходы по обычным видам деятельности составили величину среднегодового остатка запасов.
Факторный анализ рентабельности собственного капитала
Рентабельность собственного капитала за период 01.01–31.12.2019 составила 51,1%. Рентабельность собственного капитала за весь анализируемый период возросла на %. Чтобы установить, какие факторы повлияли на это изменение, воспользуемся формулой Дюпона:
В данной формуле рентабельность собственного капитала представлена в виде произведения трех факторов: рентабельности продаж по чистой прибыли, оборачиваемости активов и показателя, характеризующего долю собственного капитала. В следующей таблице методом цепных подстановок рассчитано влияние каждого из указанных факторов.
Значение рентабельности собственного капитала за период 01.01–31.12.2018 составило 62,7%. Сравним ее с рентабельностью собственного капитала за последний анализируемый период (51,1%).
Выводы по результатам анализа
По результатам проведенного анализа выделены и сгруппированы по качественному признаку основные показатели финансового положения и результатов деятельности ПАО «Заря» за рассматриваемый период (31.12.15–31.12.19).
Показатели финансового положения и результатов деятельности организации, имеющие исключительно хорошие значения:
Приведенные ниже 2 показателя финансового положения организации имеют хорошие значения:
Среди всех полученных в ходе анализа показателей имеется один, имеющий значение на границе нормативного – за последний год получена прибыль от продаж ( тыс. руб.), однако наблюдалась ее отрицательная динамика по сравнению с предшествующим годом ( тыс. руб.).
Следующие 5 показателей финансового положения и результатов деятельности организации имеют отрицательные значения:
Рейтинговая оценка финансового состояния организации
По результатам проведенного выше анализа получены следующие результаты: финансовое положение ПАО «Заря» – ; результаты деятельности в течение анализируемого периода (31.12.15–31.12.19) – . Согласно рейтинговой шкале это BB (нормальное положение) и A (хорошие результаты) соответственно. Данные оценки произведены с учетом как значений ключевых показателей на конец анализируемого периода, так и динамики показателей, включая их прогнозируемые значения на последующий год. На основе двух указанных оценок рассчитана итоговая рейтинговая оценка финансового состояния организации. Финансовому состоянию присвоена оценка BBB – положительное.
Рейтинг «BBB» свидетельствует о положительном финансовом состоянии организации, ее способности отвечать по своим обязательствам в краткосрочной (исходя из принципа осмотрительности) перспективе. Имеющие данный рейтинг организации относятся к категории заемщиков, для которых вероятность получения кредитов высока (хорошая кредитоспособность).
Использование результатов исследования
Информация
о применении результатов исследования
обеспечивает обратную связь руководства,
которое отвечает за использование
результатов, с разработчиками исследования.
Такова
принципиальная схема процедуры
исследования. Как отмечалось, она носит
общий характер и может быть изменена с
учетом специфики изучаемого объекта.
Следует отметить, однако, что не всегда
применяется подобная схема исследования.
Например, при определенных системных
исследованиях может использоваться не
дедуктивный подход (от проблемы к ее
решению), а индуктивный, при котором
сначала распознают эффективное решение,
а затем отыскивают проблемы, которые
оно может разрешить.
Лекция 6 (1/3)
етоды исследования систем управления
Общая
классификация методов исследования
систем
Методы
исследований — совокупность приемов
обработки информации, позволяющих
достичь целей исследований. Все методы
могут классифицироваться последующим
признакам.
A) По
степени формализации
и способу получения исходной информации
методы могут классифицироваться на
фактографические (формализованные) и
интуитивные (экспертные).
Б)
По
охвату проблемы
исследования методы могут быть направлены
на исследование отдельных сторон
проблемы (объекта, явления) или на
исследование ее целостных свойств
(системные методы).
B) По
составу
методы бывают сингулярные (отдельные)
или комплексные (включают несколько
отдельных методов исследований).
Г)
По
характеру
подхода к исследованию методы бывают
нормативными (отвечающими на вопрос
— как должно быть? и предполагающими
достижение некоторой цели) и
дескриптивными (объясняющие наблюдаемые
факты и отвечающие на вопрос — как
это происходит? или как это может дальше
развиваться?).
Д)
По
направлениям исследований
можно выделить методы анализа,
диагностики, прогнозирования, синтеза.
Классификация
основных классов методов исследований
в зависимости от их связи с характером
проблемы приведена на рис 6.1. В соответствии
с этой схемой неструктуризованным
проблемам соответствуют прежде всего
экспертные методы исследований,
слабоструктуризованным — методы
системного анализа (и синтеза),
структуризованным — формализованные
методы исследований. Каждый из выделенных
классов включает соответствующие
подклассы методов. Комплексные
(комбинированные) представляют собой
комбинацию методов, принадлежащих к
различным классам.
Отметим,
что все выделенные классы методов могут
быть использованы для исследования
систем управления.
Этап формулировки Результатов анализа Заключительные выводы и рекомендации
(7-й
и 8-й шаги алгоритма)
Закончив объяснение
результатов, можно приступить к
осуществлению завершающего шага
статистического анализа – формулировки
основных выводов и рекомендаций.
Выводы –
сформулированные в результате анализа
постулаты по основным разделам
исследования, носящие характер обобщения
анализируемого явления. В выводах
следует использовать специальные
общепринятые термины, относящиеся к
исследуемой области.
Качественно
проведенный анализ, правильно полученные
и сформулированные выводы являются
основой для разработки рекомендаций,
направленных на устранение недостатков,
улучшения состояния исследуемого
явления (процесса). Рекомендации должны
быть действенными, исходить из реальных
возможностей заинтересованных служб,
конкретными, ограниченными во времени
и адресованными конкретному лицу или
инстанции, в компетенцию которых входит
реализация предлагаемых мер.
На этом работа,
связанная со статистическим анализом
явления (признака, процесса) из области
медицины и здравоохранения, заканчивается.


